Data a ddefnyddir wrth adrodd ar berfformiad Awdurdod Cyllid Cymru 2025 i 2026
Mesurau perfformiad Awdurdod Cyllid Cymru. Yn darparu tryloywder o ran y data sy’n sail i’r adroddiad ar berfformiad yn ein hadroddiad blynyddol a'n cyfrifon.
Ar y dudalen hon
Cyflwyniad
Cyhoeddodd Awdurdod Cyllid Cymru (ACC) ei adroddiad blynyddol a'i gyfrifon ar gyfer 2025 i 2026 ar 15 Gorffennaf 2026. Mae hyn yn cynnwys adran ar berfformiad y sefydliad yn ystod y flwyddyn ariannol (y 'trosolwg o berfformiad’). Mae hyn yn seiliedig ar flwyddyn gyntaf cyflawniad ACC yn erbyn ein Cynllun Corfforaethol 2025 i 2028.
Defnyddir siartiau niferus yn yr atodiad data hwn, gan gyflwyno data ar gyfer pob un o fesurau perfformiad ACC ar gyfer y cyfnod 2025 i 2026. Er bod yr adroddiad yn cyfeirio at y mesurau perfformiad hyn, nid yw’r rhan fwyaf o’r wybodaeth fanwl wedi’i chynnwys. Felly, mae’r adroddiad hwn yn rhoi golwg fanylach ar ddata perfformiad ACC, gan wneud y setiau data sylfaenol yn gwbl hygyrch i bartïon sydd â diddordeb gyfeirio atynt neu eu dadansoddi.
Mae'r dangosyddion a gyflwynir yn yr atodiad data hwn yn cyd-fynd â'r amcanion strategol yn ein Cynllun Corfforaethol 2025 i 2028. Fel y'u diffinnir yn y cynllun corfforaethol, mae'r mesurau'n dod o dan yr amcanion strategol Hawdd, Teg neu Gynaliadwy ac yn ymwneud â'n gwasanaeth treth a'n gwasanaeth taliadau, neu'r ddau ohonynt. Mae llawer o'r dangosyddion wedi newid eleni. Gellir dod o hyd i fanylion am ddangosyddion blaenorol a siartiau na ddefnyddir rhagor yn atodiad data 2024 i 2025.
At ddibenion delweddu data, weithiau mae'n haws gwrthdroi gwerthoedd dangosyddion perfformiad ACC. Er enghraifft, mae canran y trafodiadau a dalwyd yn gywir y tro cyntaf yn agos at 100%, sy’n ei gwneud hi'n anodd gweld unrhyw amrywiad ar raddfa o sero i 100% mewn delwedd statig. Yn hytrach na defnyddio graddfa 90% i 100%, a fyddai'n gorliwio'r amrywiad, mae'r adroddiad hwn yn cyflwyno canran y trafodiadau nad ydynt wedi'u talu'n gywir y tro cyntaf, gan ddefnyddio graddfa o sero i 10%. Pan ddefnyddir y dechneg hon, mae’r data ar gyfer y mesur gwrthdro a’r mesur gwirioneddol i’w cael yn y daenlen ategol.
Mae'r adroddiad hwn yn cynnwys dadansoddiad cryno o bob mesur. Efallai y bydd darllenwyr am ystyried hwn ochr yn ochr â'r naratif a'r cyd-destun cyffredinol a gyflwynir yn yr adroddiad ar berfformiad.
Mae’r rhan fwyaf o'r dadansoddiadau isod yn ymwneud â Threth Trafodiadau Tir (TTT), er bod data Treth Gwarediadau Tirlenwi (TGT) hefyd wedi'i gynnwys lle bo hynny'n berthnasol. Am ragor o fanylion gweler Treth Trafodiadau Tir a Threth Gwarediadau Tirlenwi.
Data
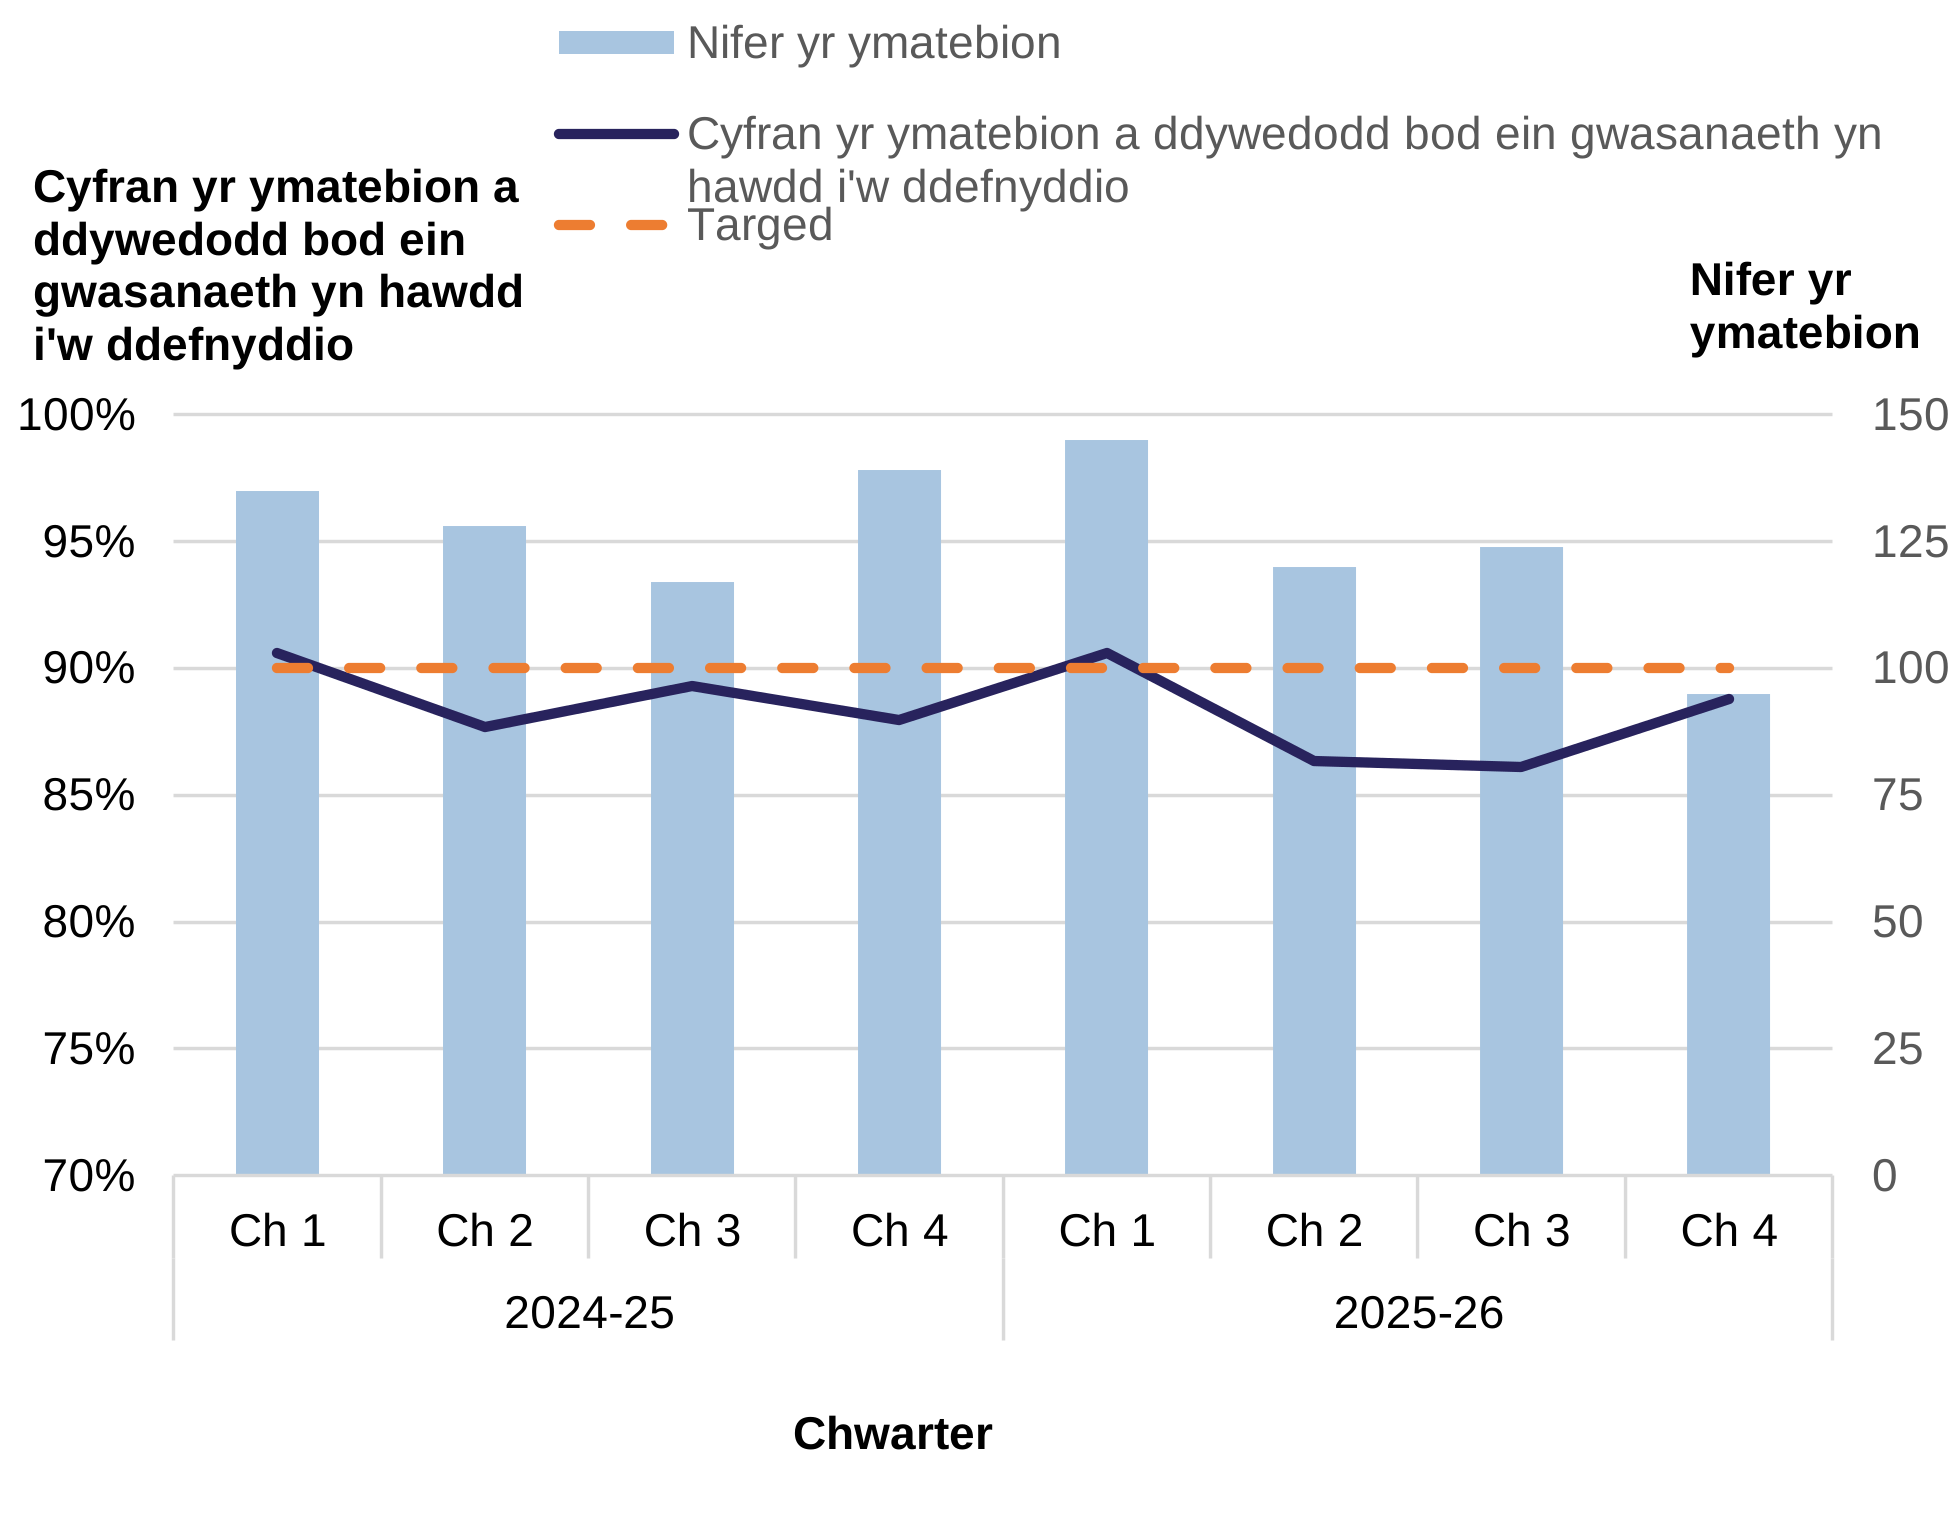
Siart 1: Nifer yr ymatebion i'n ffurflenni adborth a chyfran yr ymatebion a ddywedodd fod ein gwasanaethau'n hawdd eu defnyddio, fesul chwarter
Mae'r siart hon yn dod o dan yr amcan strategol 'Hawdd' ac yn ymwneud â'r gwasanaeth treth a'r gwasanaeth talu.
Ar ôl defnyddio ein gwasanaethau, gofynnir i ddefnyddwyr lenwi ffurflen adborth. Gofynnir iddynt a oedden nhw'n teimlo bod ein gwasanaethau'n hawdd neu'n anodd i'w defnyddio. Mae gan ACC darged perfformiad bod 90% o ymatebwyr yr arolwg yn nodi bod ein gwasanaethau'n hawdd eu defnyddio.
Mae Siart 1 yn dangos canran chwarterol yr ymatebion yn ein harolwg adborth a ddywedodd fod ein gwasanaeth yn hawdd i’w ddefnyddio drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o 70% i 100%, sy'n gorliwio maint y newid rhyw ychydig. Mae ganddo hefyd fariau sy'n dangos nifer yr ymatebion a dderbyniwyd bob chwarter, wedi'u graddio o sero i 150. Dangosir y targed o 90% gan y llinell ddotiau.
Mae Siart 1 yn dangos gostyngiad o 0.9% o 88.9% i 88% yn nifer yr ymatebion yn 2025 i 2026 o'i gymharu â 2024 i 2025, er bod nifer yr ymatebion wedi cyrraedd uchafbwynt yn chwarter 1 o 2025 i 2026. Roedd cyfran yr ymatebion a ddywedodd fod ein gwasanaeth yn hawdd i’w defnyddio ychydig yn is na'r targed yn gyffredinol ond cyrhaeddodd uchafbwynt yn chwarter 1 2024 i 2025 a 2025 i 2026, gan fynd dros 90% ar bob achlysur.
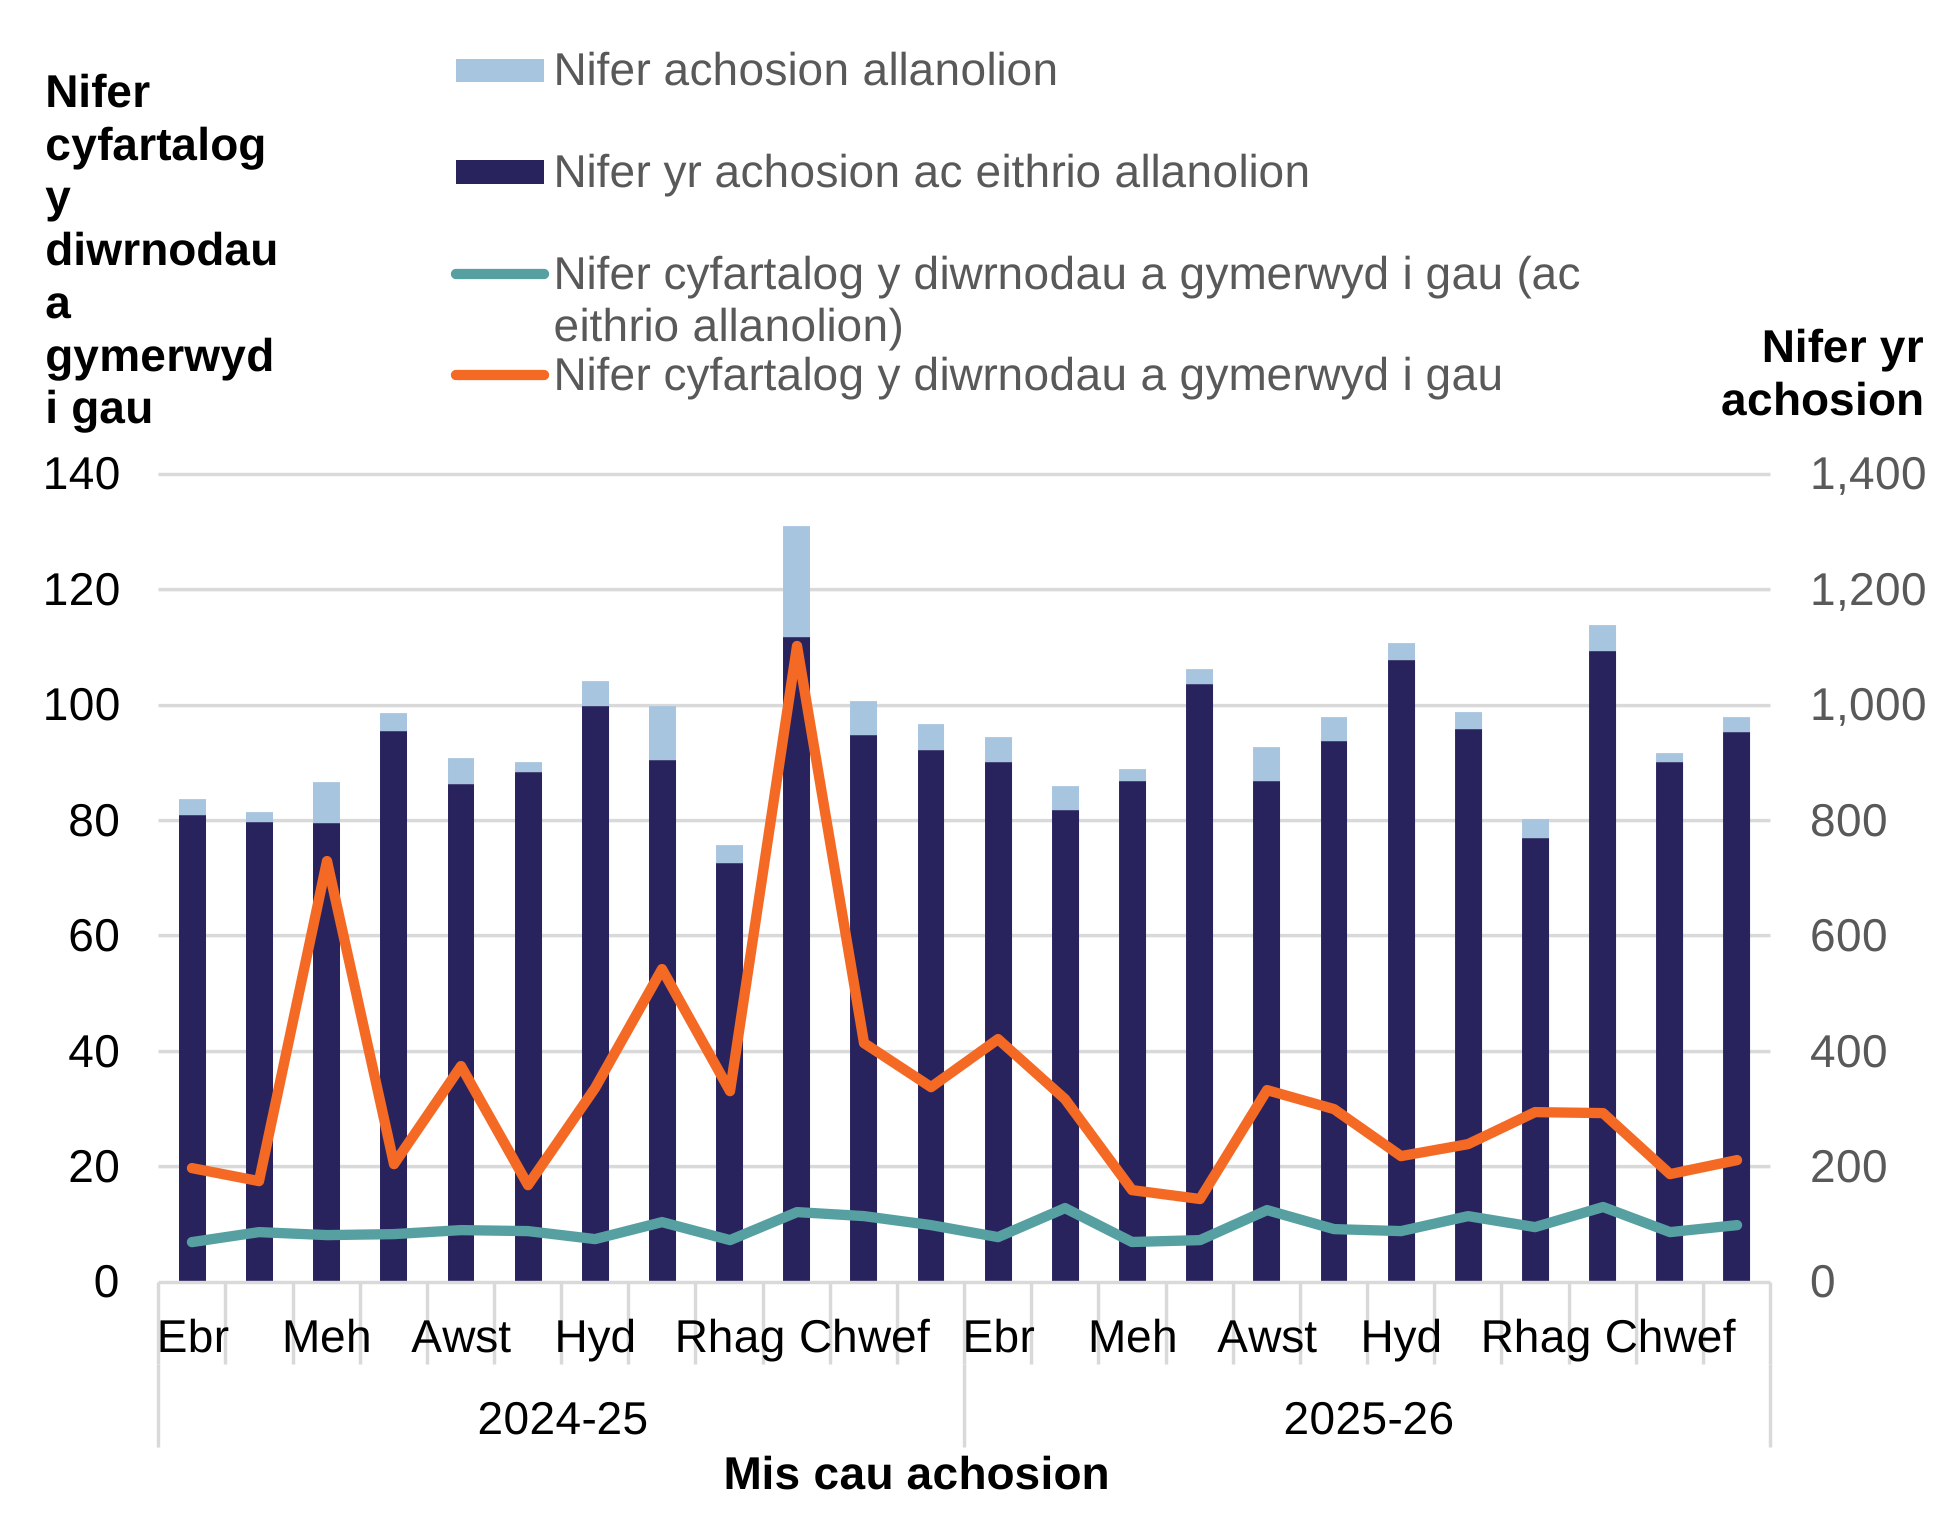
Siart 2: Y nifer cyfartalog o ddyddiau a gymerwyd i gau achosion yn y system Rheoli Cysylltiadau Cwsmeriaid, fesul mis cau achosion
Mae'r siart hon yn dod o dan yr amcan strategol 'Hawdd' ac yn ymwneud â'r gwasanaeth treth a'r gwasanaeth talu.
Mae Rheoli Cysylltiadau Cwsmeriaid (CRM) yn system a ddefnyddir o fewn ACC ac mae achos Rheoli Cysylltiadau Cwsmeriaid yn cyfeirio at ymateb i ymholiadau a wneir gan drethdalwyr a'u cynrychiolwyr (neu asiantau) neu'r cyhoedd. Bydd hyn yn cynnwys achosion sy'n ymwneud â llawer o'r cysyniadau a gynhwysir mewn dangosyddion eraill, megis hawliadau am ad-daliadau cyfradd uwch ond gallai hefyd gynnwys ymholiadau y mae ACC yn eu codi gyda threthdalwyr gan gynnwys y rhai sy'n ymwneud ag ymchwilio i drafodiadau a allai beri risg.
Mae Siart 2 yn dangos y cyfartaledd misol ar gyfer nifer y dyddiau a gymerwyd i gau achosion Rheoli Cysylltiadau Cwsmeriaid, gan gynnwys ac heb gynnwys allanolion, drwy gydol 2024 i 2025 a 2025 i 2026. Mae'r siart yn defnyddio graddfa o sero i 140 diwrnod. Mae ganddo hefyd fariau sy'n dangos nifer yr achosion a gaewyd bob mis, gan gynnwys ac heb gynnwys allanolion, wedi'u graddio o sero i 1,400.
Mae Siart 2 yn dangos gostyngiadau tymhorol yn nifer yr achosion a gaewyd tua chyfnod y Nadolig yn y ddwy flynedd. Dilynir hyn gan frig yn nifer yr achosion a gaewyd yn y mis canlynol. Mae nifer cyfartalog y dyddiau a gymerwyd i gau yn cynyddu yn ystod cyfnod y Nadolig ac yn lleihau yn y misoedd dilynol. Mae hyn yn fwy gweladwy yn 2024 i 2025 nag yn 2025 i 2026. Mae nifer cyfartalog y dyddiau a gymerwyd i gau achosion yn fwy sefydlog pan na chynhwysir allanolion.
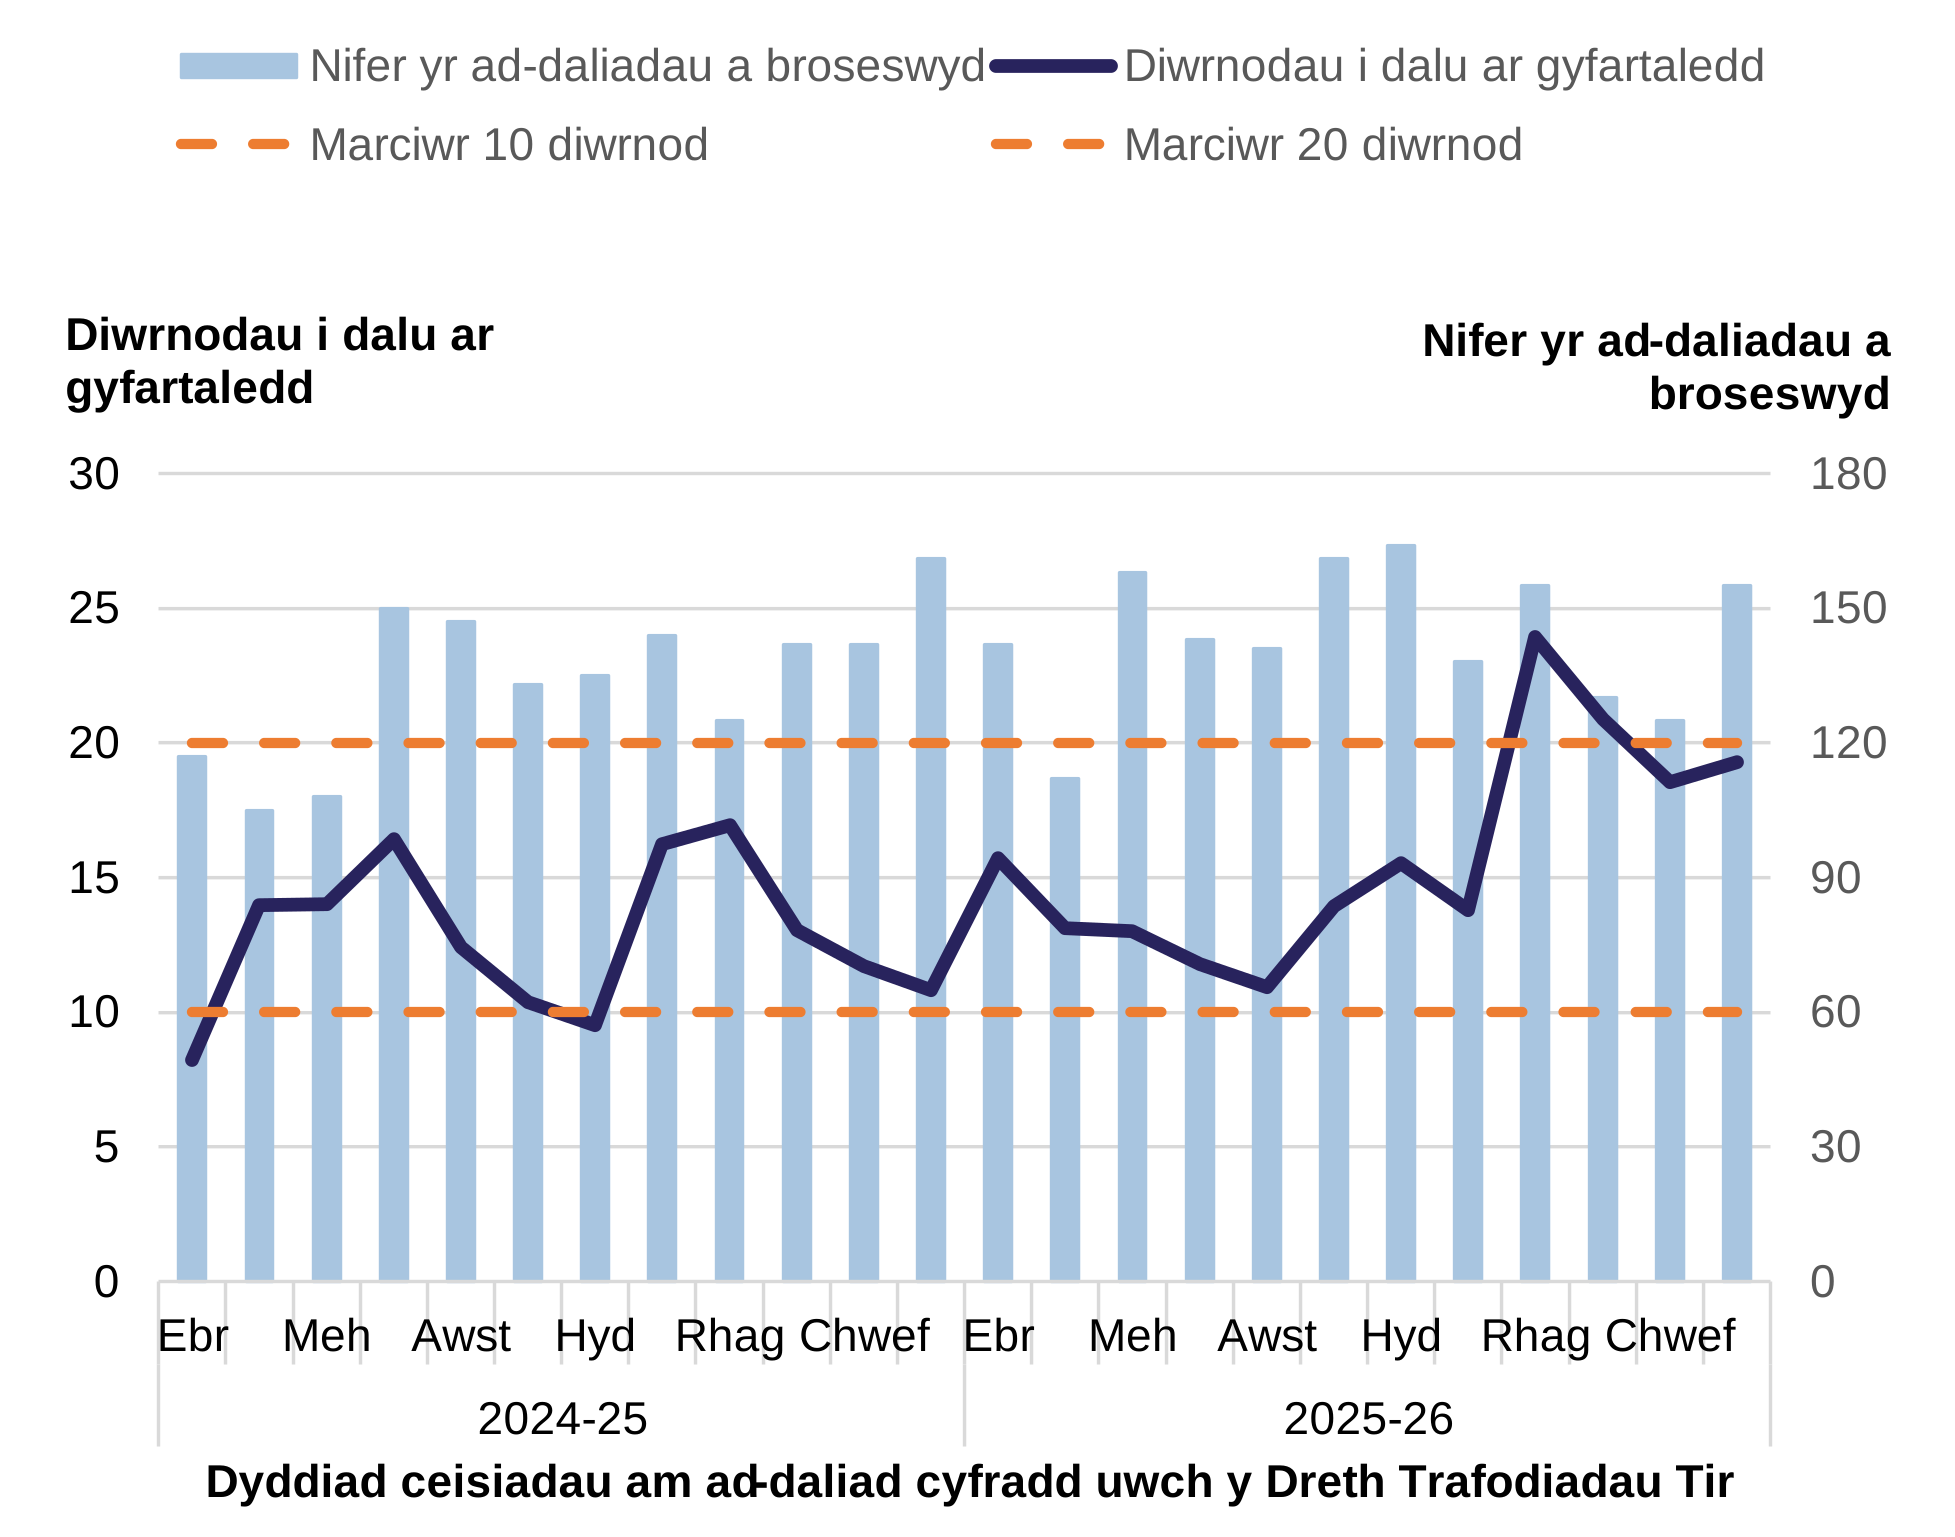
Siart 3a: Nifer y dyddiau a'r dyddiad cyfartalog a gymerwyd i wneud ad-daliadau TTT cyfradd uwch, fesul mis y gwnaed y cais
Mae'r siart hwn yn dod o dan yr amcan strategol 'Hawdd' ac yn ymwneud â'r gwasanaeth treth.
Pan fydd trethdalwr yn prynu prif breswylfa newydd heb iddynt fod wedi gwerthu eu hen brif breswylfa ar yr un pryd, maent yn dod yn atebol am dalu’r gyfradd breswyl TTT uwch. Mae'r rhai sy’n gwerthu eu prif breswylfa flaenorol o fewn 3 blynedd fel arfer yn gymwys i gael ad-daliad o'r gwahaniaeth rhwng y cyfraddau uwch a'r prif gyfraddau TTT ar y trafodiad gwreiddiol.
Nod ACC yw prosesu'r ad-daliadau cyfradd uwch hyn cyn gynted â phosibl, gyda'r nod o gael amser cyfartalog o ddim mwy na 10 diwrnod i brosesu achos ad-daliad cyfradd uwch.
Mae Siart 3a yn dangos yr amser misol a gymerwyd i dalu am ad-daliadau cyfradd uwch drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 30 diwrnod. Mae ganddo hefyd fariau sy'n dangos nifer yr ad-daliadau a broseswyd bob mis, wedi'u graddio o sero i 180. Dangosir y targed 10 diwrnod a'r pwynt cyfeirio 20 diwrnod gan linellau dotiau.
Mae Siart 3a yn dangos bod nifer yr ad-daliadau cyfradd uwch wedi cynyddu yn 2025 i 2026 o'i gymharu â 2024 i 2025. Digwyddodd brigiadau tymhorol yn nifer cyfartalog y dyddiau i dalu adeg y Nadolig yn y ddwy flynedd, gan ddychwelyd i'r lefelau blaenorol wedi hynny. Fodd bynnag, roedd y brig ar gyfer 2025 i 2026 yn fwy na'r flwyddyn flaenorol ac o ganlyniad nid oedd y mesur wedi dychwelyd i lefelau blaenorol erbyn diwedd y flwyddyn.
Siart 3b: Nifer yr ad-daliadau TTT cyfradd uwch a'r gyfran a broseswyd o fewn 10 ac 20 diwrnod, fesul mis y cais
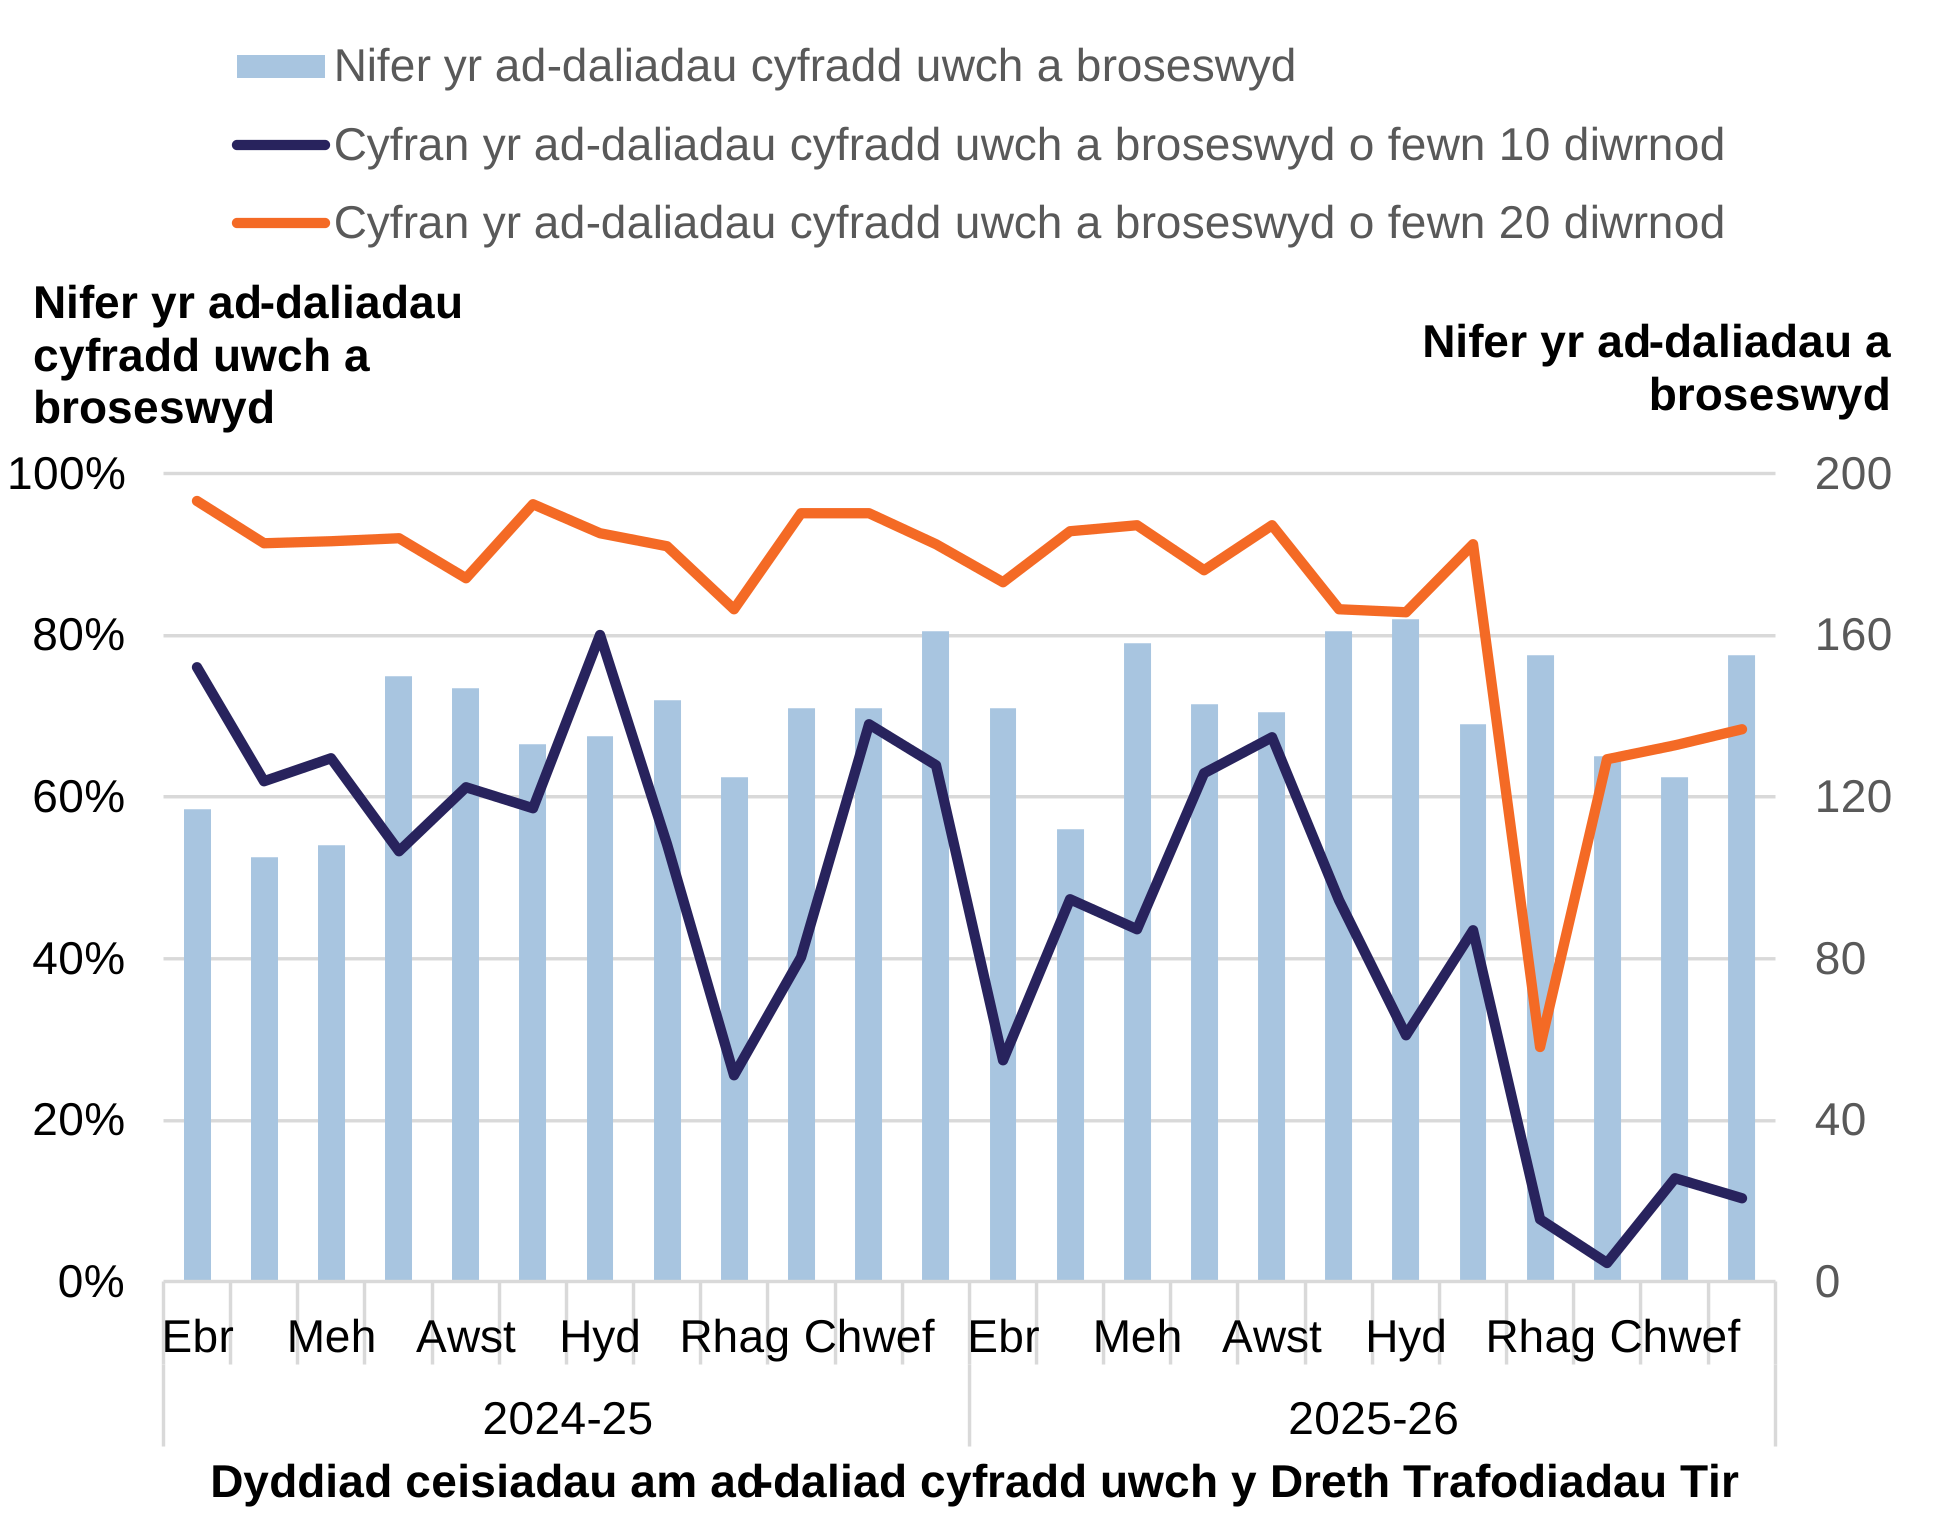
Mae'r siart hwn yn dod o dan yr amcan strategol 'Hawdd' ac yn ymwneud â'r gwasanaeth treth. Mae'r siart yn rhoi mwy o gyd-destun ar gyfer targed ACC o gael amser cyfartalog o ddim mwy na 10 diwrnod i brosesu achos ad-daliad cyfradd uwch.
Mae Siart 3b yn dangos cyfran fisol yr ad-daliadau cyfradd uwch a broseswyd o fewn 10 ac 20 diwrnod drwy gydol 2024 i 2025 a 2025 i 2026. Mae ganddo hefyd fariau sy'n dangos nifer yr ad-daliadau a broseswyd bob mis, wedi'u graddio o sero i 200. Mae'r llinellau sy'n cynrychioli cyfran wedi'u graddio o sero i 100%.
Mae Siart 3b yn dangos bod gostyngiadau tymhorol yng nghyfran yr ad-daliadau cyfradd uwch a broseswyd o fewn 10 diwrnod ac, er yn llai amrywiol, gellir gweld patrwm tebyg yn y gyfran a broseswyd o fewn 20 diwrnod.
Roedd y gostyngiad ar gyfer 2025 i 2026 yn fwy na'r flwyddyn flaenorol ac erbyn diwedd y flwyddyn nid oedd wedi dychwelyd i lefelau blaenorol. Fodd bynnag, gallwn weld bod gwelliant wedi bod yn y cyfnod olaf hwn yn y mesur 20 diwrnod. Mae'r mesur wedi'i gynnwys i ddangos bod achosion yn cael eu rheoli'n bennaf yn y cyfnod o 10 i 20 diwrnod. Mae hyn yn bennaf oherwydd heriau staffio bychain a arweiniodd at groniad achosion heb eu prosesu yn y cyfnod cyn Nadolig 2025. Er bod yr heriau hyn wedi’u datrys ers hynny, mae’r ôl-groniad yn parhau i ddylanwadu ar y dangosyddion hyn a bydd yn cael ei olrhain yn fewnol ac yn adroddiad y flwyddyn nesaf.
Siart 4: Canran y trafodiadau na thalwyd yn gywir y tro cyntaf, fesul mis y daeth y trafodiadau i rym
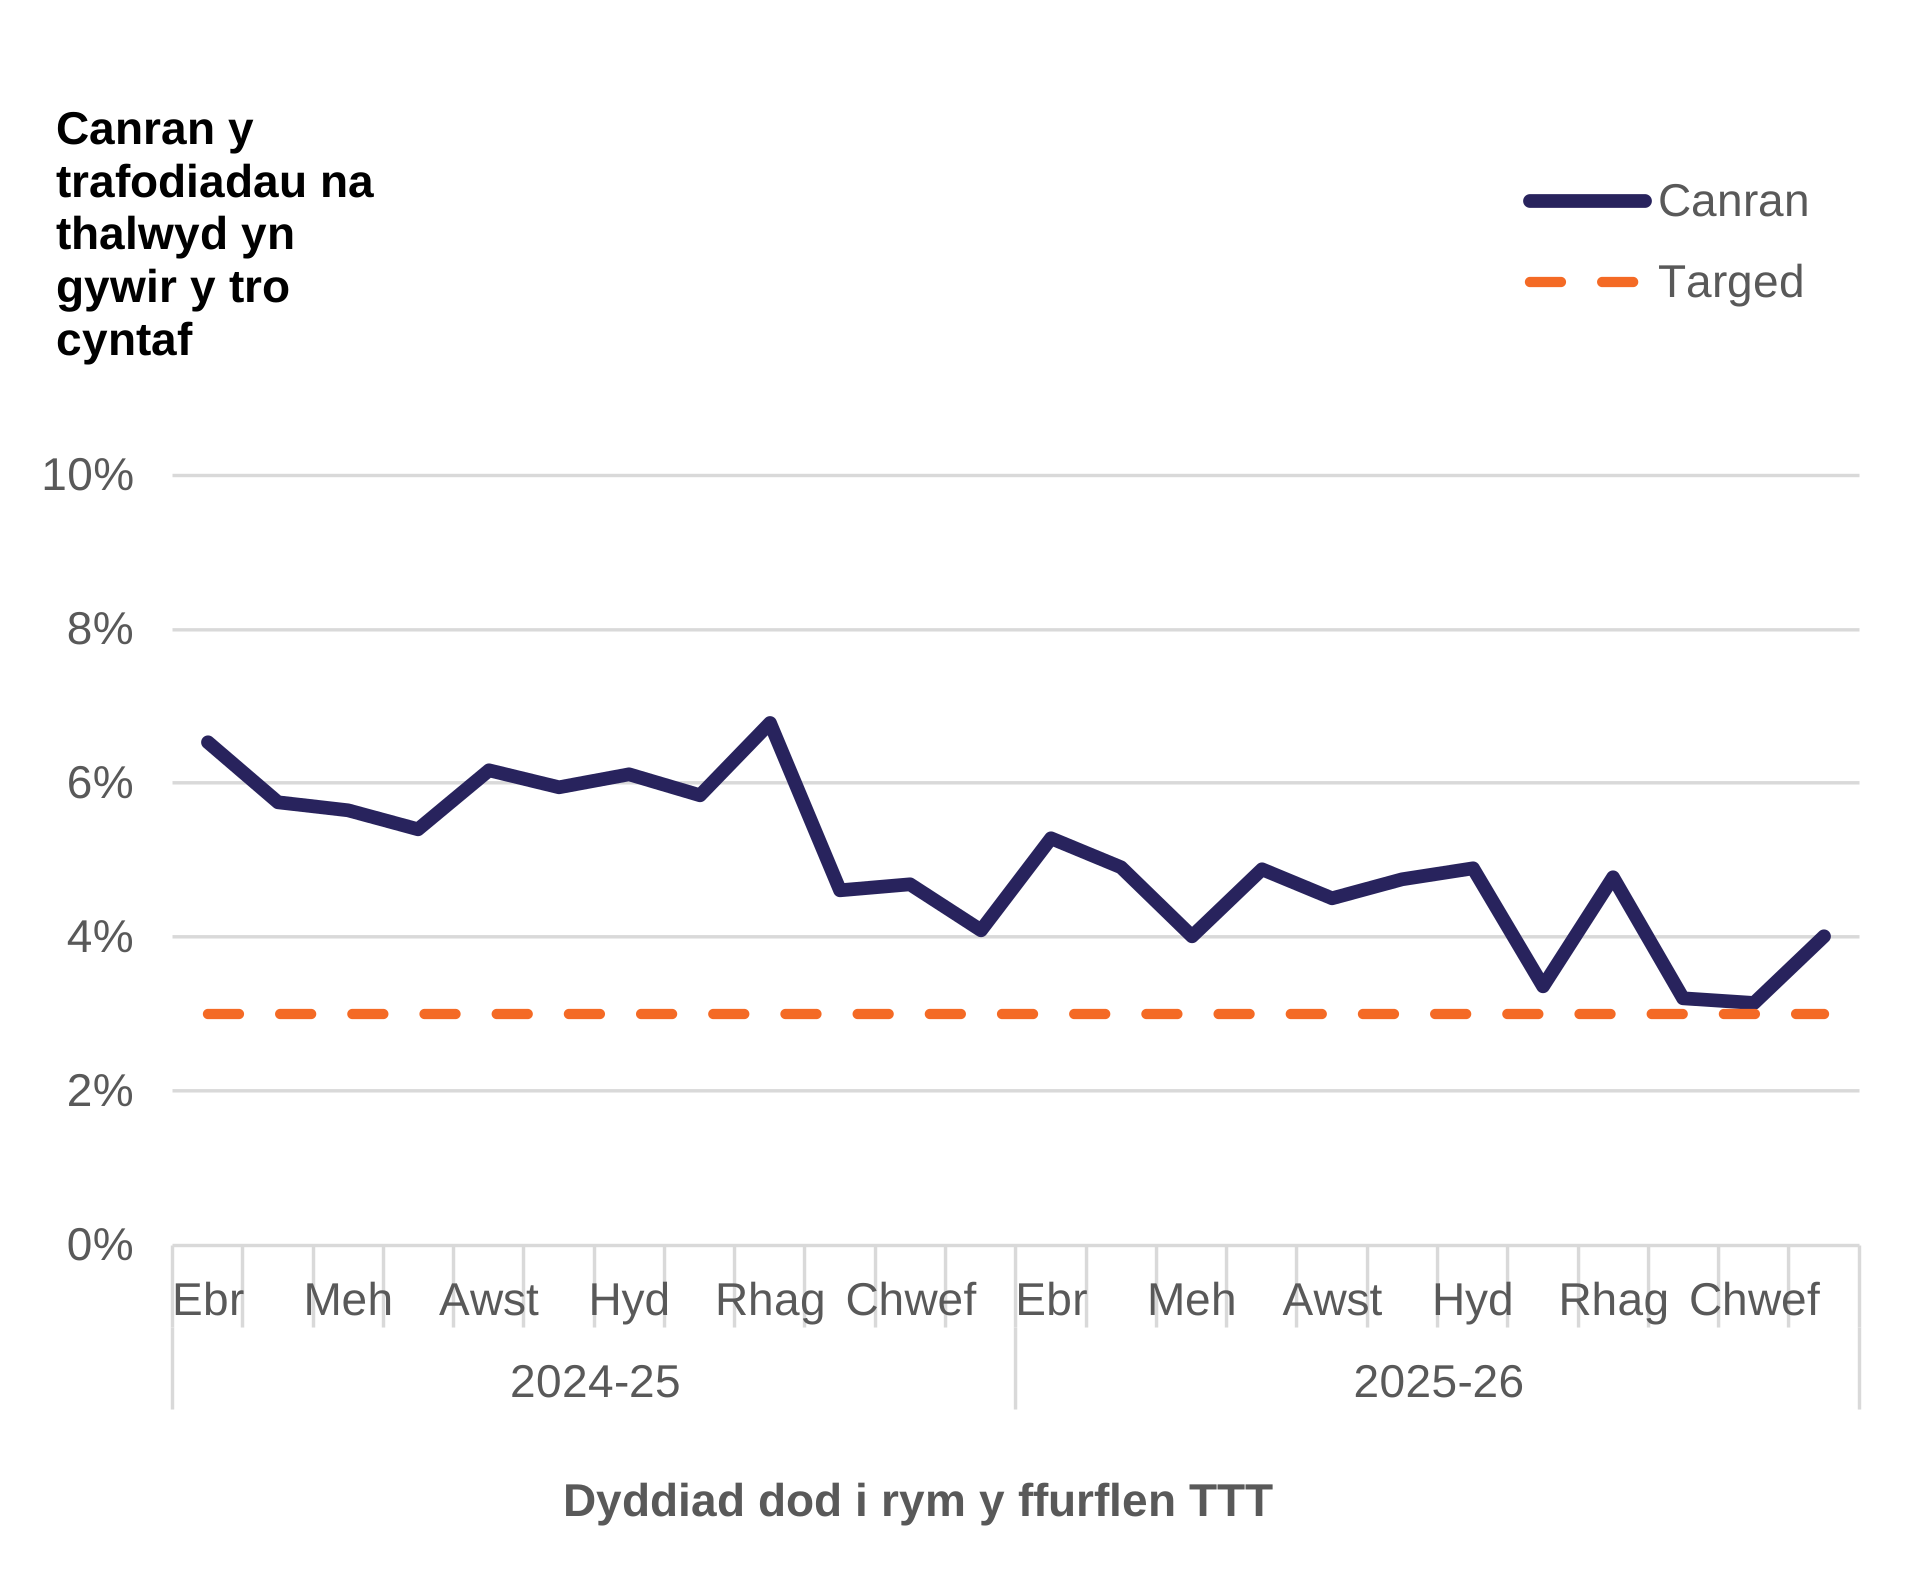
Mae'r siart hwn yn dod o dan yr amcan strategol 'Hawdd' ac yn ymwneud â'r gwasanaeth talu.
Mae ACC yn ceisio casglu gwybodaeth am ba mor hawdd yw defnyddio ein gwasanaethau, ac un mesur ar gyfer hyn yw canran y trafodiadau a delir yn gywir y tro cyntaf. Mae gan ACC darged perfformiad o 97% ar gyfer ffurflenni treth TTT a delir yn gywir y tro cyntaf.
Rydym yn dehongli’r mesur hwn fel trafodiadau a delir yn llawn mewn un taliad, ac nid ydym yn cynnwys trafodiadau lle mae diwygiadau wedi’u gwneud i’r dreth sy’n ddyledus. Mae hyn oherwydd y gallai unrhyw ddiwygiadau achosi gwneud nifer o daliadau ond am reswm nad yw'n gysylltiedig â rhwyddineb defnyddio ein gwasanaethau.
Mae Siart 4 yn defnyddio’r un dechneg o wrthdroi gwerthoedd a eglurwyd yn y cyflwyniad. Mae’n dangos sut mae canran y trafodiadau sydd mewn grym bob mis ac na thelir yn iawn ar y cynnig cyntaf wedi newid dros 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 10%. Mae'r targed gwrthdro ar gyfer canran y trafodiadau na thalwyd yn gywir y tro cyntaf hefyd yn cael ei ddangos gan y llinell ddotiau ar 3%.
Mae'r siart yn dangos bod canran y trafodiadau na chawsant eu talu'n gywir y tro cyntaf wedi gostwng yn gyson dros y ddwy flynedd ddiwethaf a bod y targed ar gyfer y mesur wedi'i gyrraedd ym mis Ionawr a mis Chwefror 2026.
Siart 5: Nifer y trafodiadau TTT mewn proffiliau risg treth a chyfran y trafodiadau hynny sy'n risg uchel, fesul chwarter
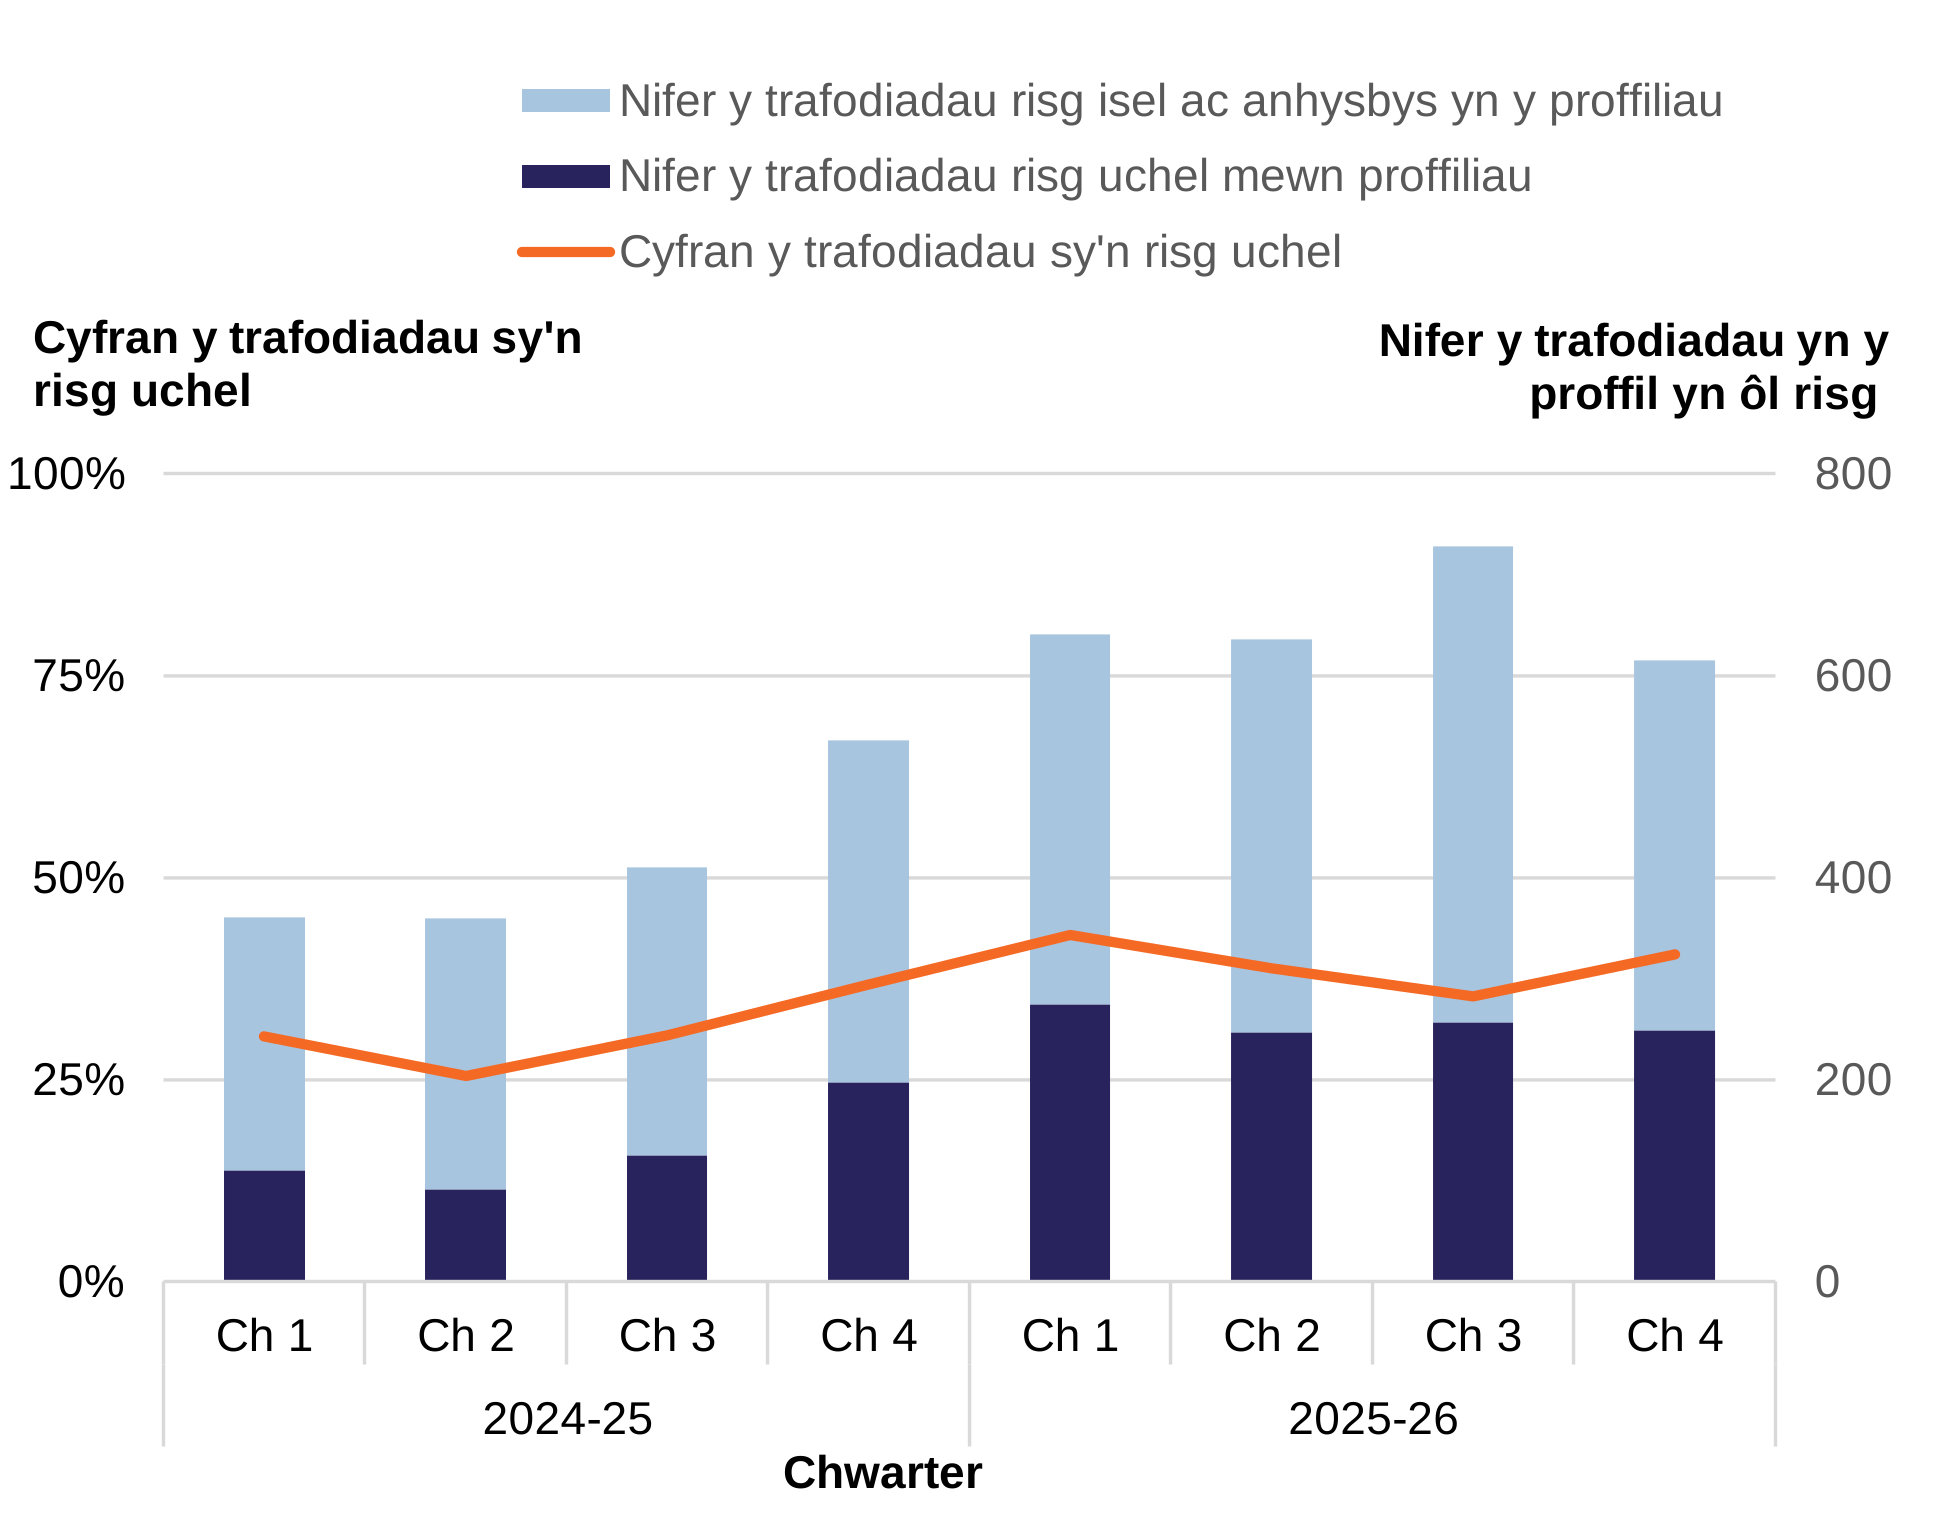
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth treth.
Mae ACC yn cynnal dadansoddiad manwl o'r data sydd ym mhob trafodiad er mwyn nodi nodweddion a allai fod yn arwydd o wallau neu risgiau posibl yn y wybodaeth a gyflwynwyd. Gallai hyn arwain at drethdalwyr yn talu’r swm anghywir o dreth ac rydym yn galw’r rhain yn ‘risgiau treth’. Mae pob risg treth a nodir yn cael ei ddadansoddi ar wahân er mwyn pennu sawl trafodiad sydd wedi cael ei effeithio, gan alluogi olrhain hyn dros amser. Rydym yn cyfeirio at y risgiau treth unigol fel 'proffiliau risg treth'.
Drwy gydol 2025 i 2026, bu rhai newidiadau yn y prosesau sy'n gysylltiedig ag asesu risg trafodiadau unigol. Er enghraifft, mae'r tîm risg treth bellach yn gwneud mwy o ymholiadau rhagarweiniol gyda threthdalwyr a'u cynrychiolwyr (neu eu hasiantau). Caiff eu hymatebion eu hasesu fel rhan o sefydlu'r risg yn y lle cyntaf, yn hytrach na symud yn syth i ymholiadau mwy manwl. Bu gwelliannau hefyd yn ymwneud ag adnabod trafodiadau.
Mae Siart 5 yn dangos cyfran chwarterol y trafodiadau mewn proffiliau risg a nodwyd fel rhai risg uchel drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 100%. Mae ganddo hefyd fariau sy'n dangos nifer y trafodiadau mewn proffiliau risg bob chwarter. Mae'r bariau wedi'u rhannu rhwng risg uchel a risg isel neu anhysbys, wedi'u graddio o sero i 800.
Mae Siart 5 yn dangos bod nifer y trafodiadau mewn proffiliau yn gyffredinol wedi tueddu i fod ar i fyny dros y cyfnod o 2 flynedd, gyda chyfran fwy o drafodiadau sy'n risg uchel yn 2025 i 2026 nag yn 2024 i 2025. Cyrhaeddodd y gyfran frig o 45% yn chwarter 1 2025 i 2026. Mae hyn yn bennaf oherwydd nodi mathau ychwanegol o risg treth TTT, y mae ACC wedi dyrannu adnoddau ychwanegol o gyllid ychwanegol y cytunwyd arno gyda Llywodraeth Cymru.
Er bod gostyngiad yn nifer yr achosion risg uchel yn ystod y chwarter diweddaraf, mae'n debyg bod hyn yn rhannol oherwydd nifer is o drafodiadau ar y pryd, ac yn rhannol oherwydd y newidiadau a amlinellwyd uchod. Gan fod nifer yr achosion risg isel neu anhysbys wedi gostwng fwy, cynyddodd cyfran y trafodiadau a oedd yn risg uchel i agosáu at yr uchafbwynt a welwyd yn chwarter 1.
Sylwebaeth ar swm y dreth a adenillwyd
Mae gan ACC nod perfformiad i adennill treth mewn modd sy'n gymesur â'r lefelau risg. Fel enghraifft o'r hyn rydym yn ei olygu, pan nodir risg newydd, i ddechrau efallai y bydd nifer uwch o achosion yn y proffil risg newydd (ac o bosibl mwy o dreth y gellid ei hadennill). Wrth i weithgareddau lliniaru gael eu nodi a'u rhoi ar waith, fel ymgysylltu â threthdalwyr a'u cynrychiolwyr (neu eu hasiantau) ynghylch y risg benodol, gallai nifer yr achosion newydd yn y dyfodol a'r dreth bosibl sydd i'w hadennill leihau. Mae hyn yn cynrychioli'r canlyniad mwyaf cadarnhaol gan fod y dreth yn cael ei chasglu heb yr angen am ymchwiliadau.
Yn gyson â'r siart uchod sy'n dangos cynnydd mewn achosion a chywirdeb o fewn ein proffiliau risg treth, cododd cyfanswm y treth a gafodd ei hadennill ar gyfer TTT i £4.6m yn 2025 i 2026, cynnydd sylweddol o ychydig dros £2m a gasglwyd yn 2024 i 2025. Hefyd, yn 2025 i 2026, amddiffynnwyd £0.5m pellach o dreth rhag hawliadau annilys am ad-dalu TTT, cynnydd o'r £0.4 miliwn a amddiffynnwyd yn 2024 i 2025.
Siart 6a: Nifer yr achosion o adennill treth a chyfran yr achosion hynny a arweiniodd at adennill swm o dreth, fesul chwarter y’u caewyd
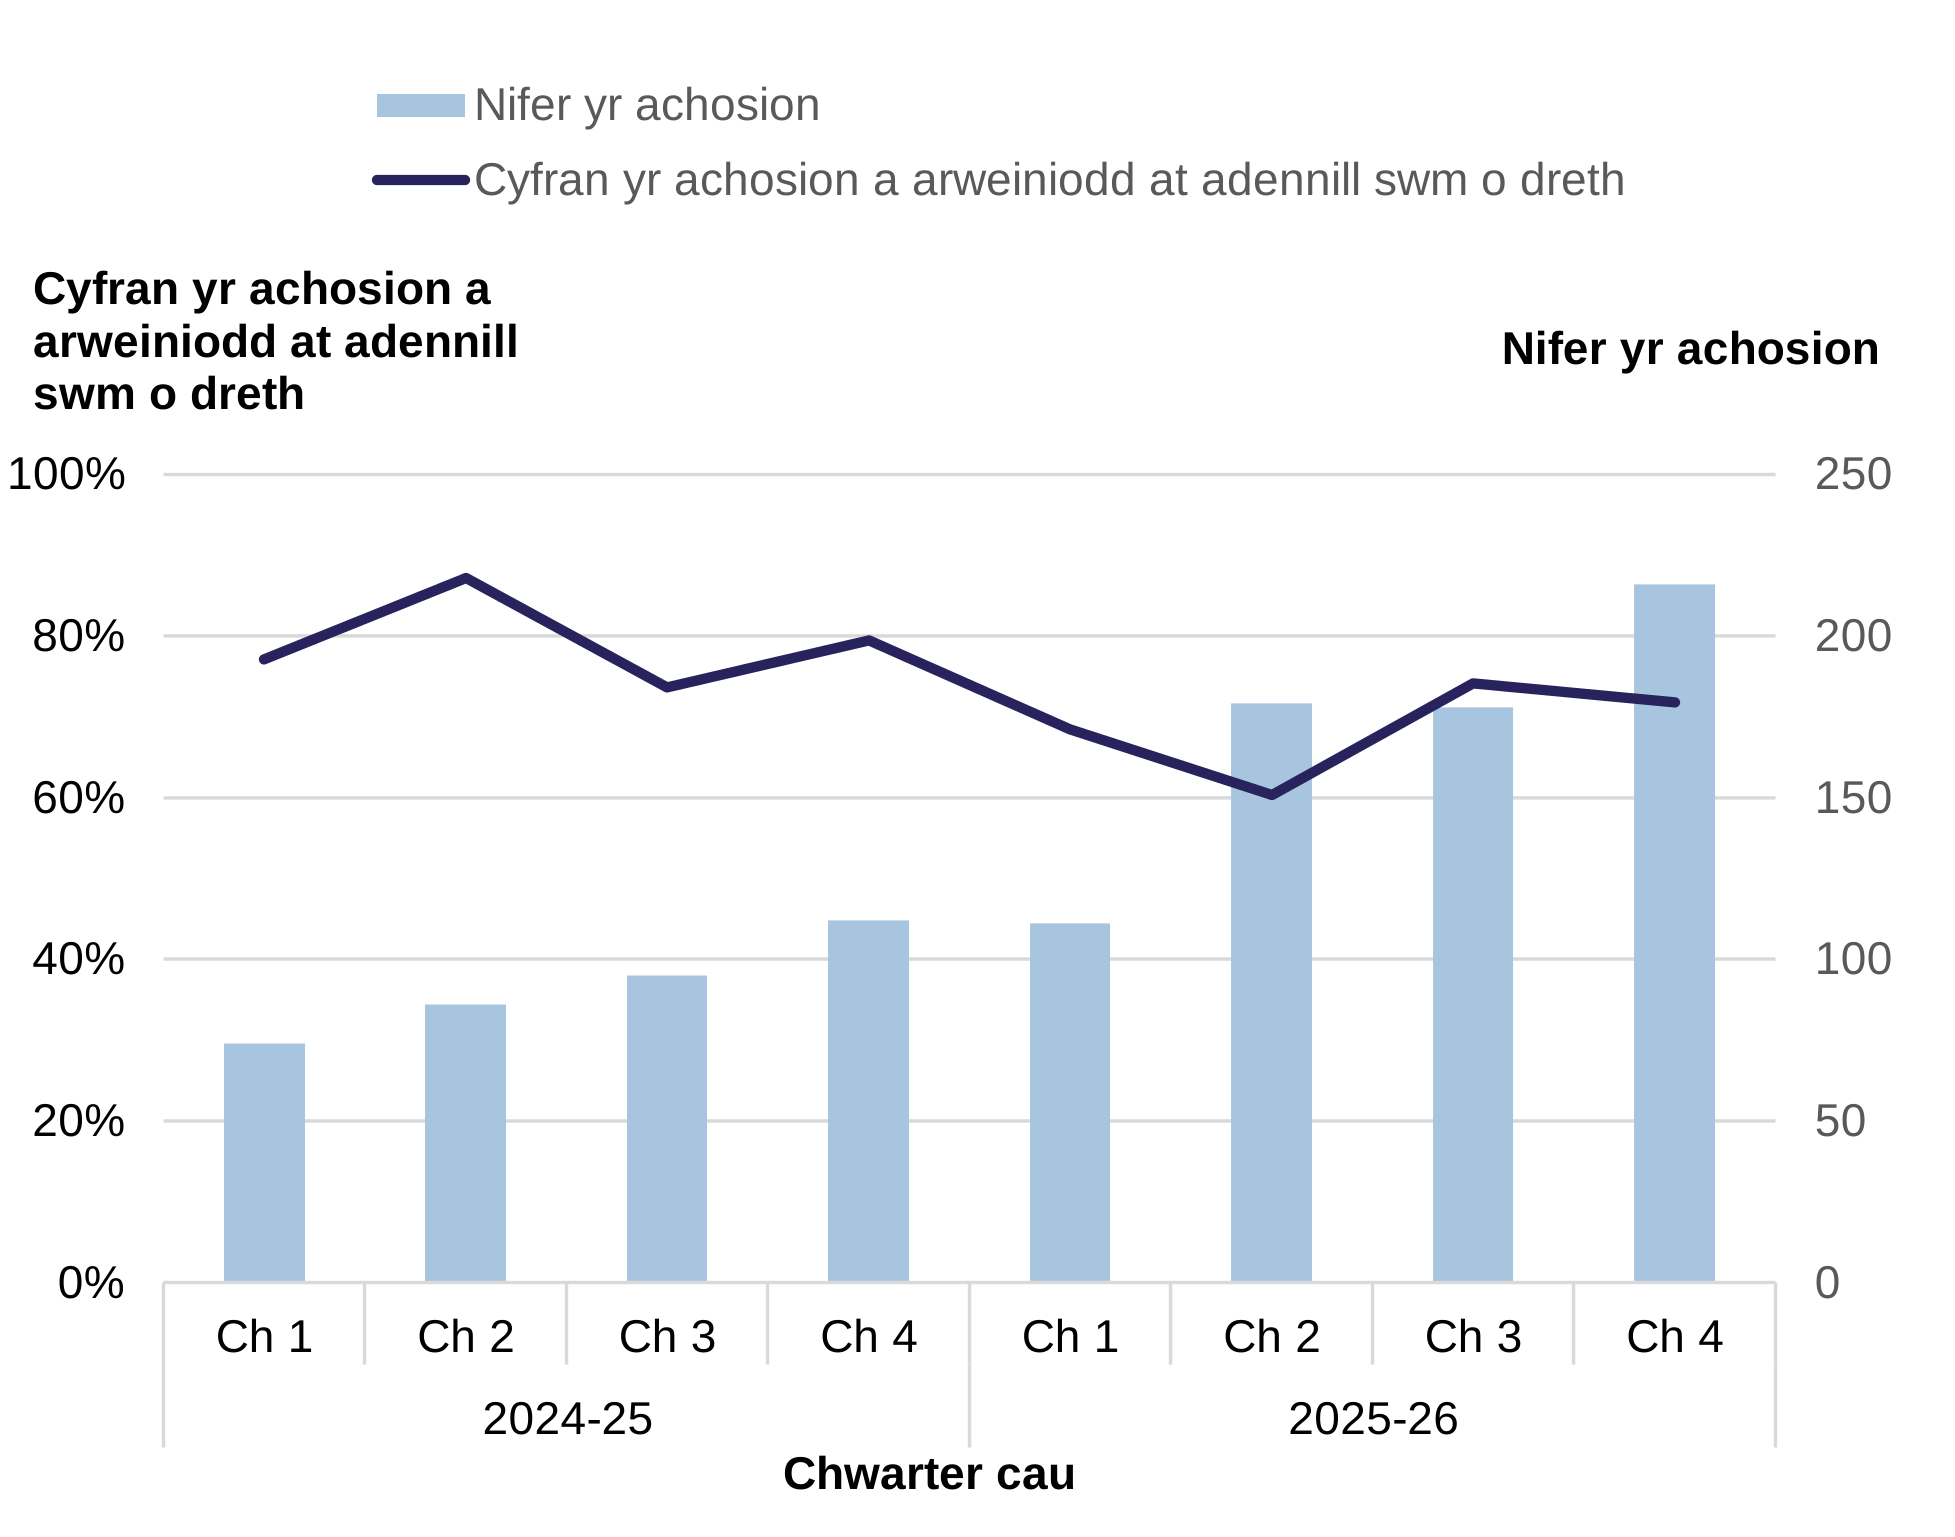
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth treth.
Ar gyfer achosion o fewn risgiau treth TTT a nodwyd gan ACC, fel arfer caiff ymholiad ei agor i'r ffurflen dreth. Gall yr ymholiad arwain at ddiwygio, sydd fel arfer yn cynyddu'r dreth sy'n ddyledus. Mae'r term 'adennill treth' yn dynodi bod diwygiad wedi bod, gyda threth ychwanegol wedi'i chodi ac nid yw'n ymwneud â thalu’r dreth hon. Dros y cyfnod o ddwy flynedd, mae ACC wedi neilltuo adnoddau ychwanegol ar gyfer deall risgiau treth ehangach a chymryd camau adfer priodol. Wrth wneud hynny, mae gan ACC nod perfformiad o gynyddu cyfran yr ymchwiliadau lle mae swm o dreth yn cael ei adennill.
Mae Siart 6a yn dangos cyfran chwarterol yr achosion adennill treth a arweiniodd at adennill swm o dreth drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 100%. Mae ganddo hefyd fariau sy'n dangos nifer yr achosion adennill treth a gaewyd bob chwarter, wedi'u graddio o sero i 250.
Trwy gydol 2024 i 2025 a 2025 i 2026, mae achosion adennill treth wedi bod ar gynnydd gyda chwarter 4 2025 i 2026 yn dangos y nifer uchaf o achosion adennill treth hyd yn hyn.
Fodd bynnag, roedd cyfran yr achosion lle cafodd swm o dreth ei adennill yn is yn 2025 i 2026 nag yn 2024 i 2025, er ei bod wedi cynyddu tua diwedd 2025-26. Mae'r cynnydd diweddarach hwn wedi dilyn y cynnydd yn yr ymholiadau rhagarweiniol i drethdalwyr a'u cynrychiolwyr (neu eu hasiantau) ac asesu ymatebion fel rhan o sefydlu risg ar y dechrau, fel y nodwyd uchod. Roedd hwn yn gam bwriadol a gymerwyd mewn ymateb i'r dangosydd hwn.
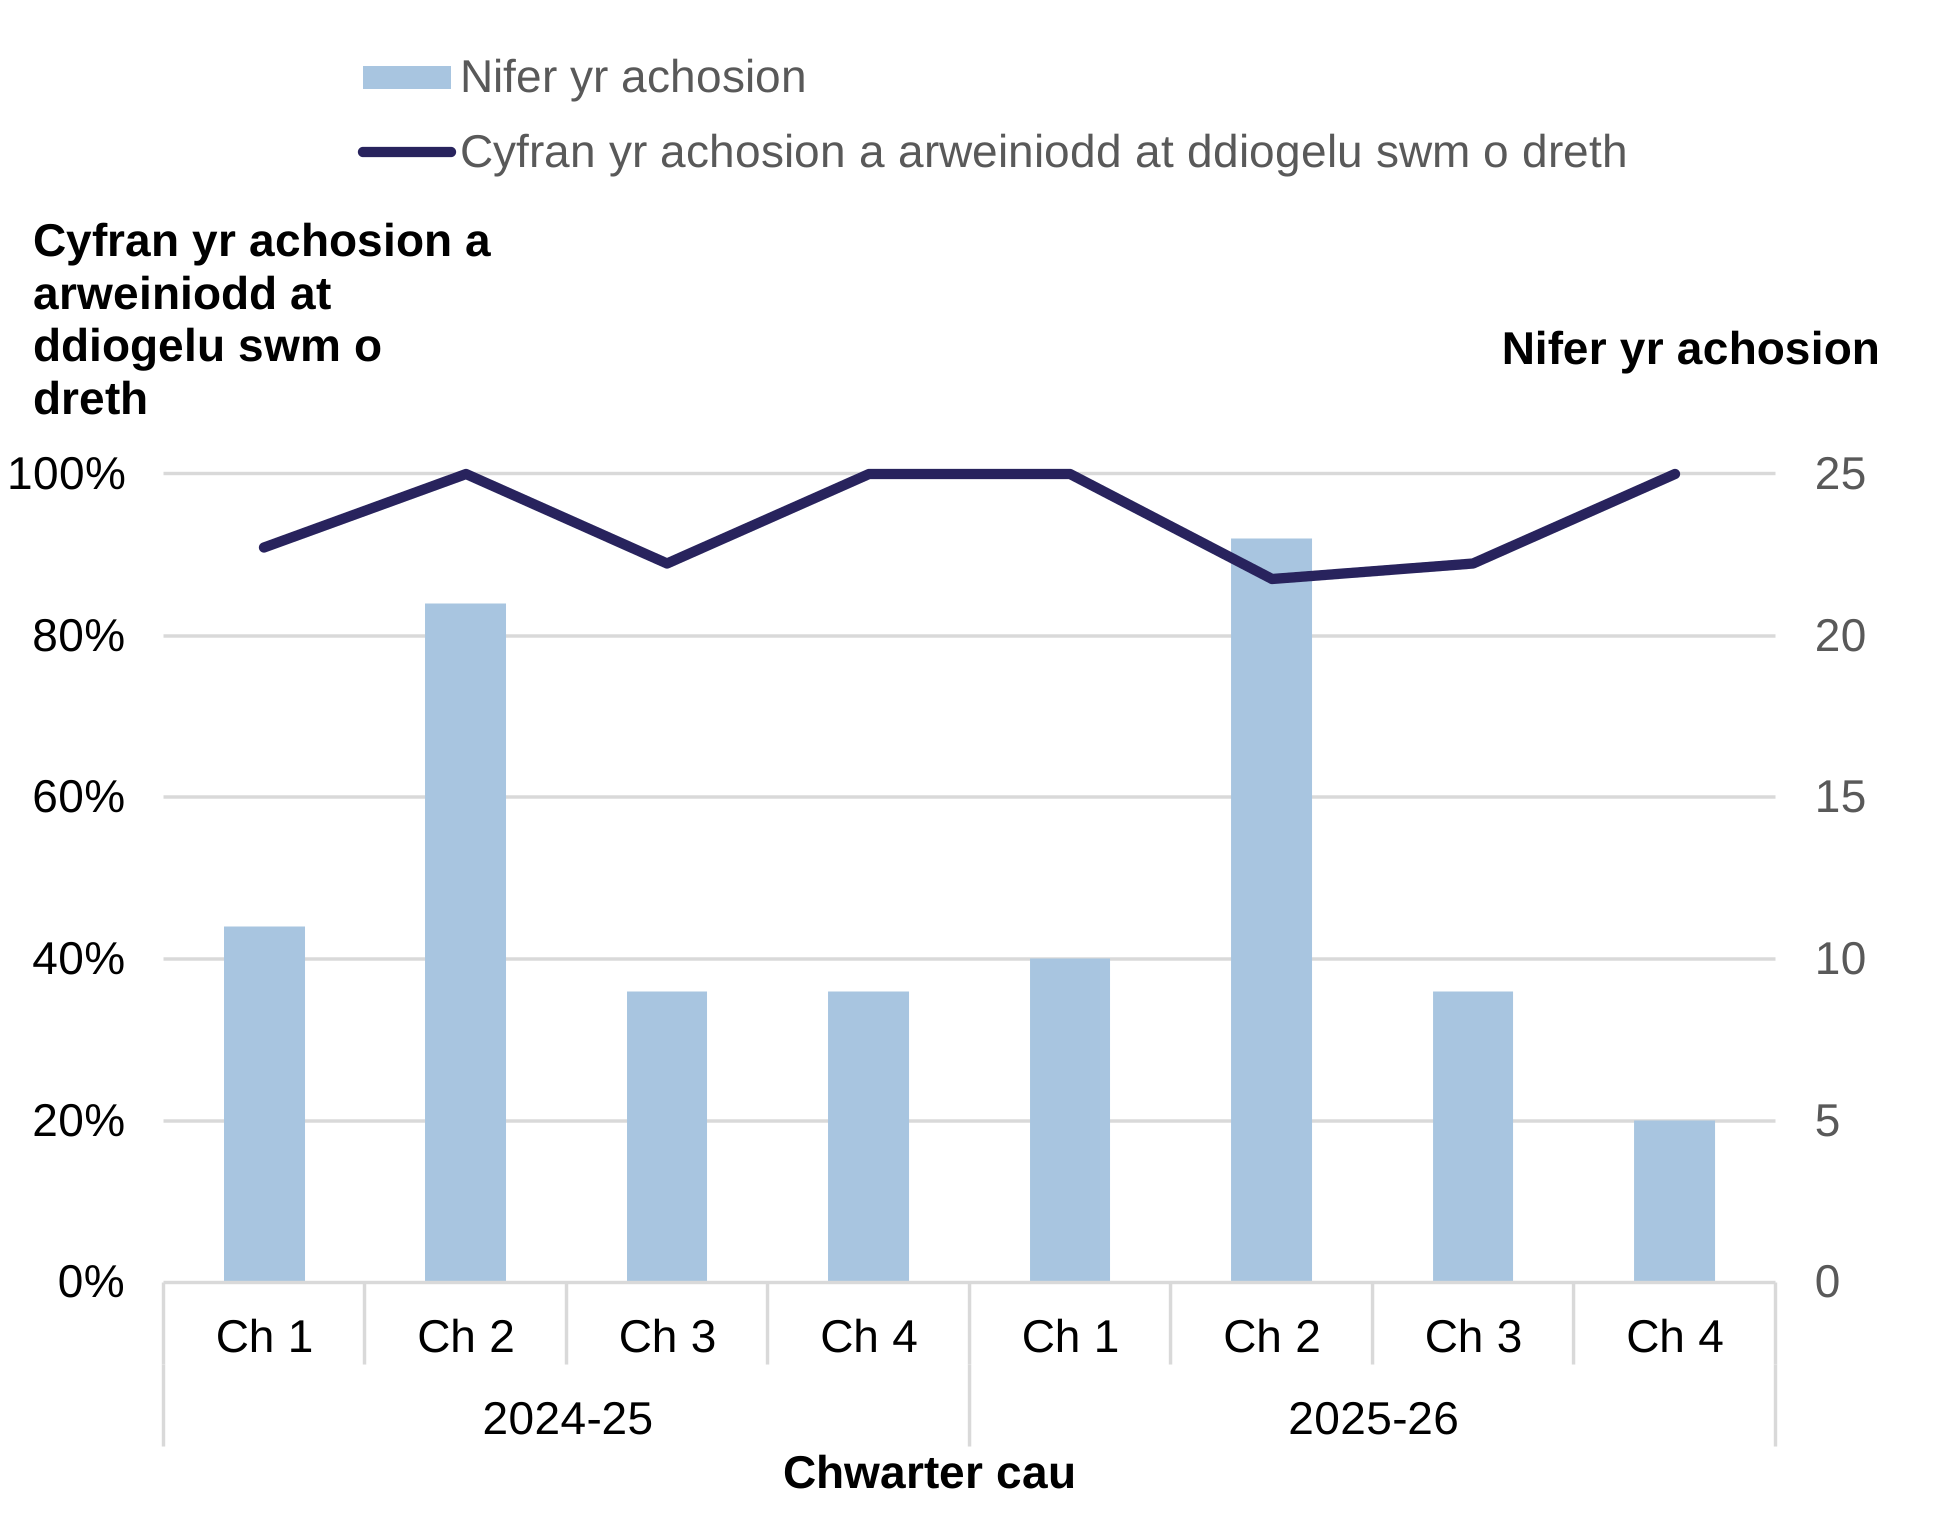
Siart 6b: Nifer yr achosion o ddiogelu treth a chyfran yr achosion hynny a arweiniodd at ddiogelu swm o dreth, fesul chwarter y’u caewyd
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth treth.
Mae ACC yn cynnal gwaith diogelu trethi. Mae hwn yn canolbwyntio ar achosion lle mae trethdalwyr wedi cyflwyno diwygiadau ar i lawr i’w ffurflenni TTT sy’n ymddangos fel petai’r diwygiadau hynny’n anghywir. Gall ACC agor ymholiad mewn achosion o’r fath, ac mae hynny fel arfer yn arwain at ddiogelu refeniw treth a allai fod wedi cael ei ad-dalu'n amhriodol fel arall. Mae gan ACC nod perfformiad o gynyddu cyfran yr ymchwiliadau lle mae swm o dreth yn cael ei ddiogelu.
Mae Siart 6b yn dangos cyfran chwarterol yr achosion diogelu treth a ddiogelodd swm o dreth drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 100%. Mae ganddo hefyd fariau sy'n dangos nifer yr achosion diogelu treth bob chwarter, wedi'u graddio o sero i 25.
Mae'n debygol bod y nifer isel cyffredinol yr achosion diogelu oherwydd camau uniongyrchol a gymerwyd gan ACC i ddarparu canllawiau ychwanegol ac ymgysylltu'n uniongyrchol â'r rhai sy'n gwneud hawliadau amhriodol, gan leihau'r angen am ymchwiliadau. Er gwaethaf yr amrywioldeb hwn, mae cyfran yr achosion treth lle cafodd trethi eu diogelu wedi aros tua 90% neu’n uwch dros y cyfnod o 2 flynedd.
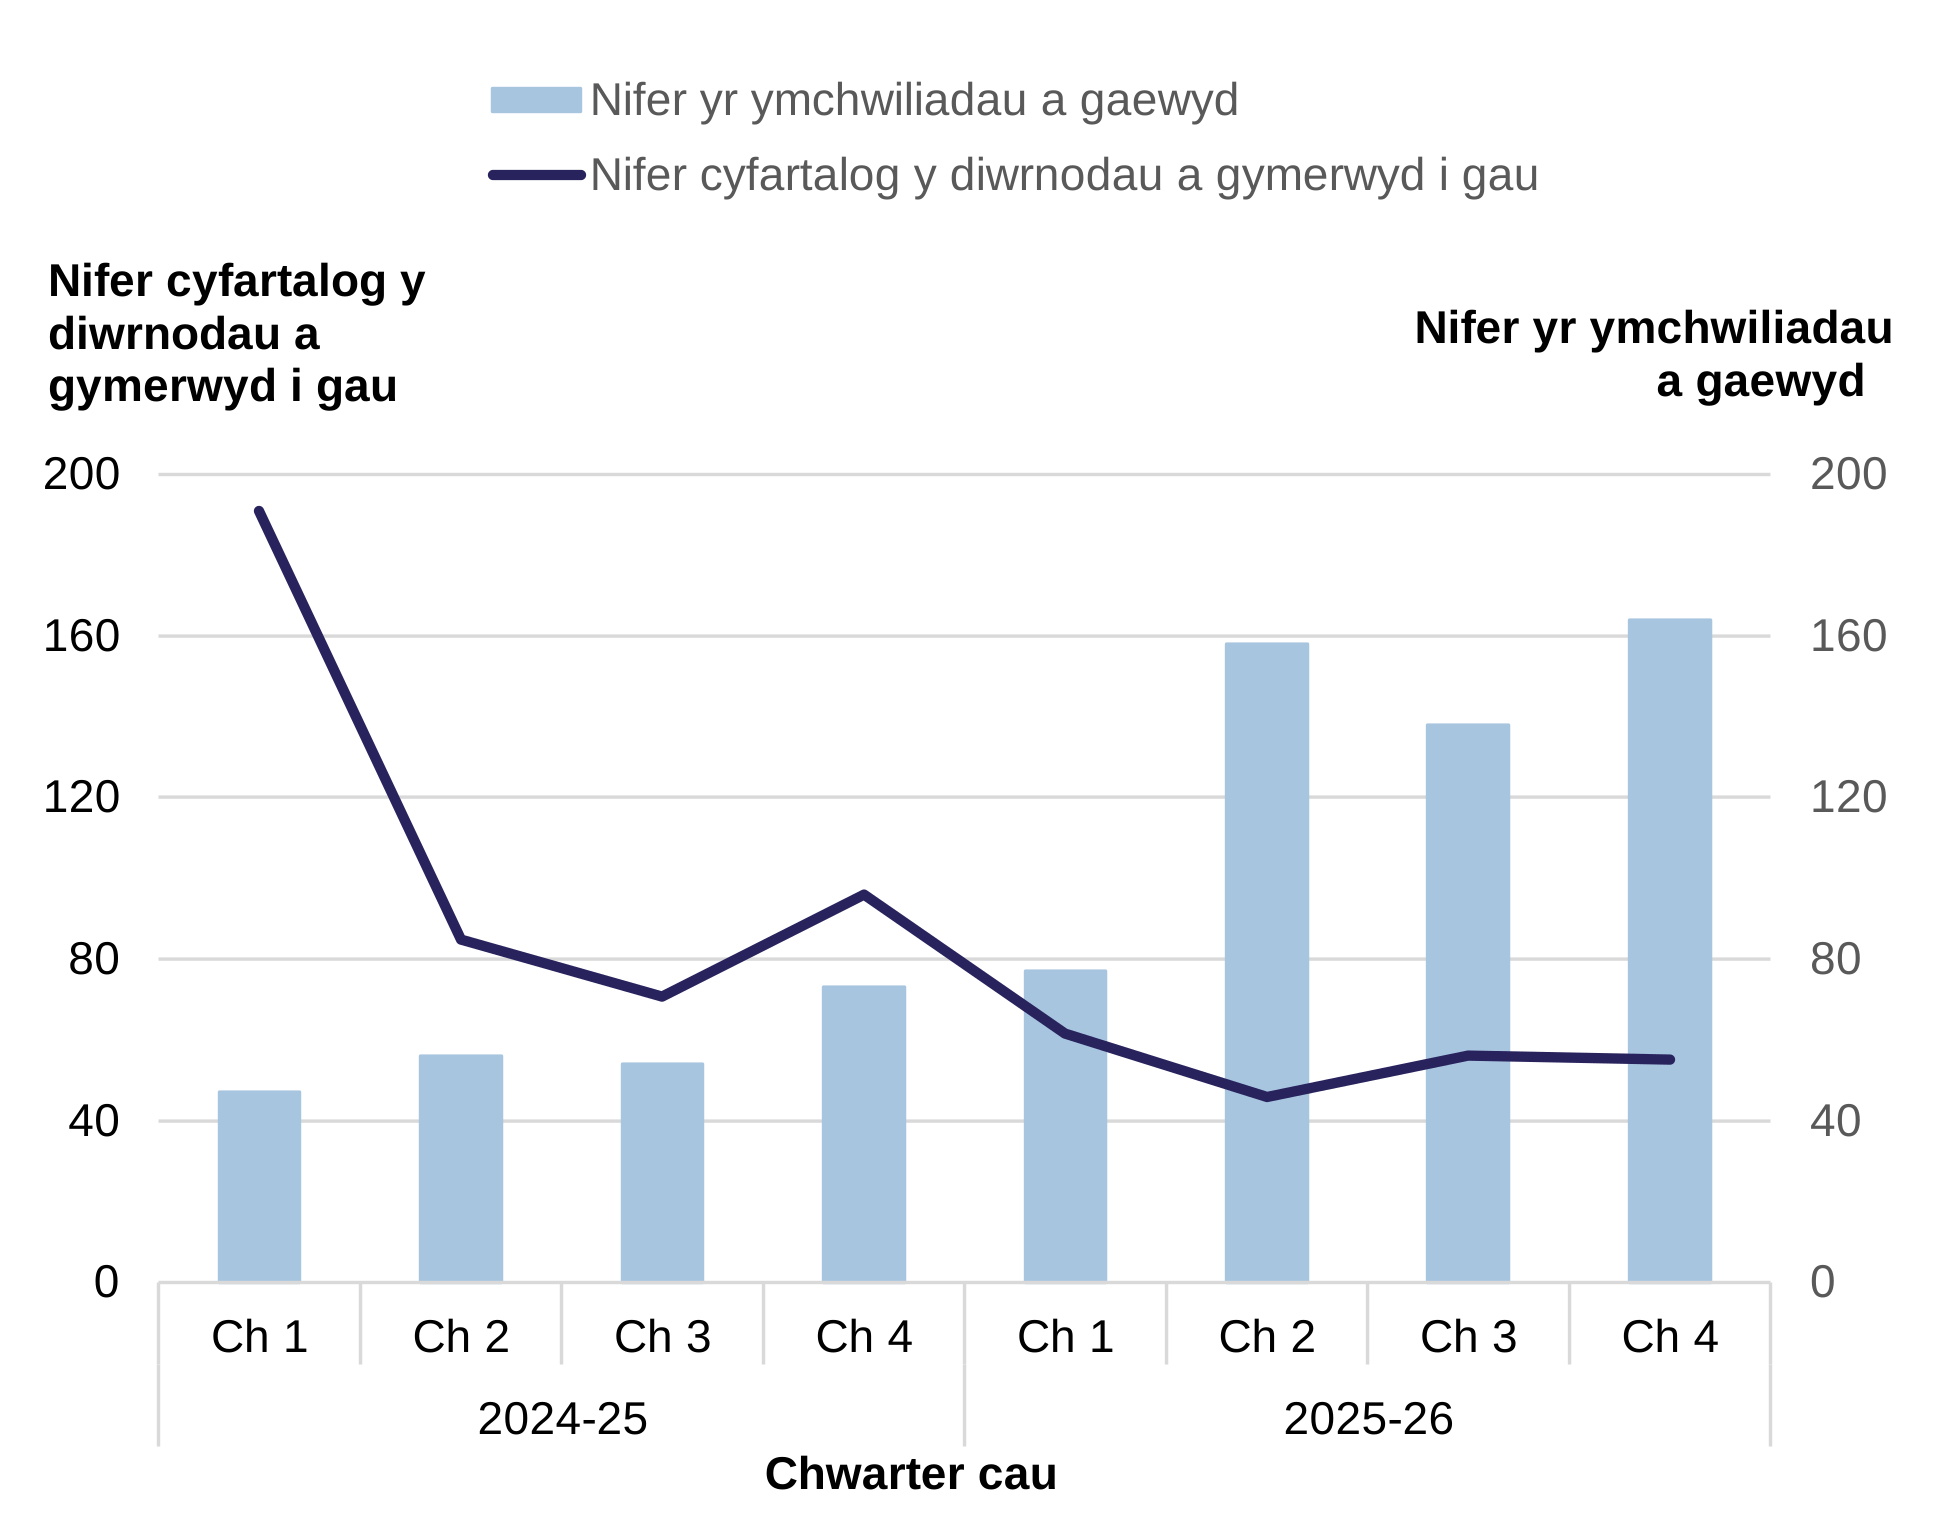
Siart 7a: Nifer cyfartalog y dyddiau a gymerwyd i gau ymchwiliadau treth a nifer yr ymchwiliadau treth a gaewyd, fesul chwarter y’u caewyd
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth treth.
Mae gan ACC nod perfformiad i leihau'r amser a gymerir i gwblhau ymchwiliadau treth, gan sicrhau bod digon o amser yn cael ei ganiatáu ar gyfer rhoi ystyriaeth lawr i’r materion sy'n codi. Dangosir mesur eilaidd sy'n gysylltiedig â chyfran yr ymchwiliadau hyn a gwblhawyd o fewn 2 chwarter yn siart 7b isod. Mae hyn yn dangos yr uchafswm amser y mae ACC yn ei ystyried yn rhesymol yma.
Mae Siart 7a yn dangos nifer cyfartalog chwarterol y dyddiau i gau ymchwiliad treth drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 200. Mae ganddo hefyd fariau sy'n dangos nifer yr ymchwiliadau treth a gaewyd bob chwarter, wedi'u graddio o sero i 200.
Mae Siart 7a yn dangos bod nifer cyfartalog y dyddiau a gymerwyd i gau ymchwiliad treth wedi gostwng yn gyffredinol yn 2025 i 2026 o'i gymharu â 2024 i 2025, tra bod nifer yr ymchwiliadau treth a gaewyd wedi cynyddu'n gyffredinol. Yn 2025 i 2026, roedd nifer cyfartalog y dyddiau i gau ymchwiliad treth wedi aros rhwng mis a 90 diwrnod (llai nag un chwarter). Mae ACC o’r farn bod hyn yn gydbwysedd da rhwng ystyriaeth drylwyr ac osgoi oedi diangen i'r trethdalwr.
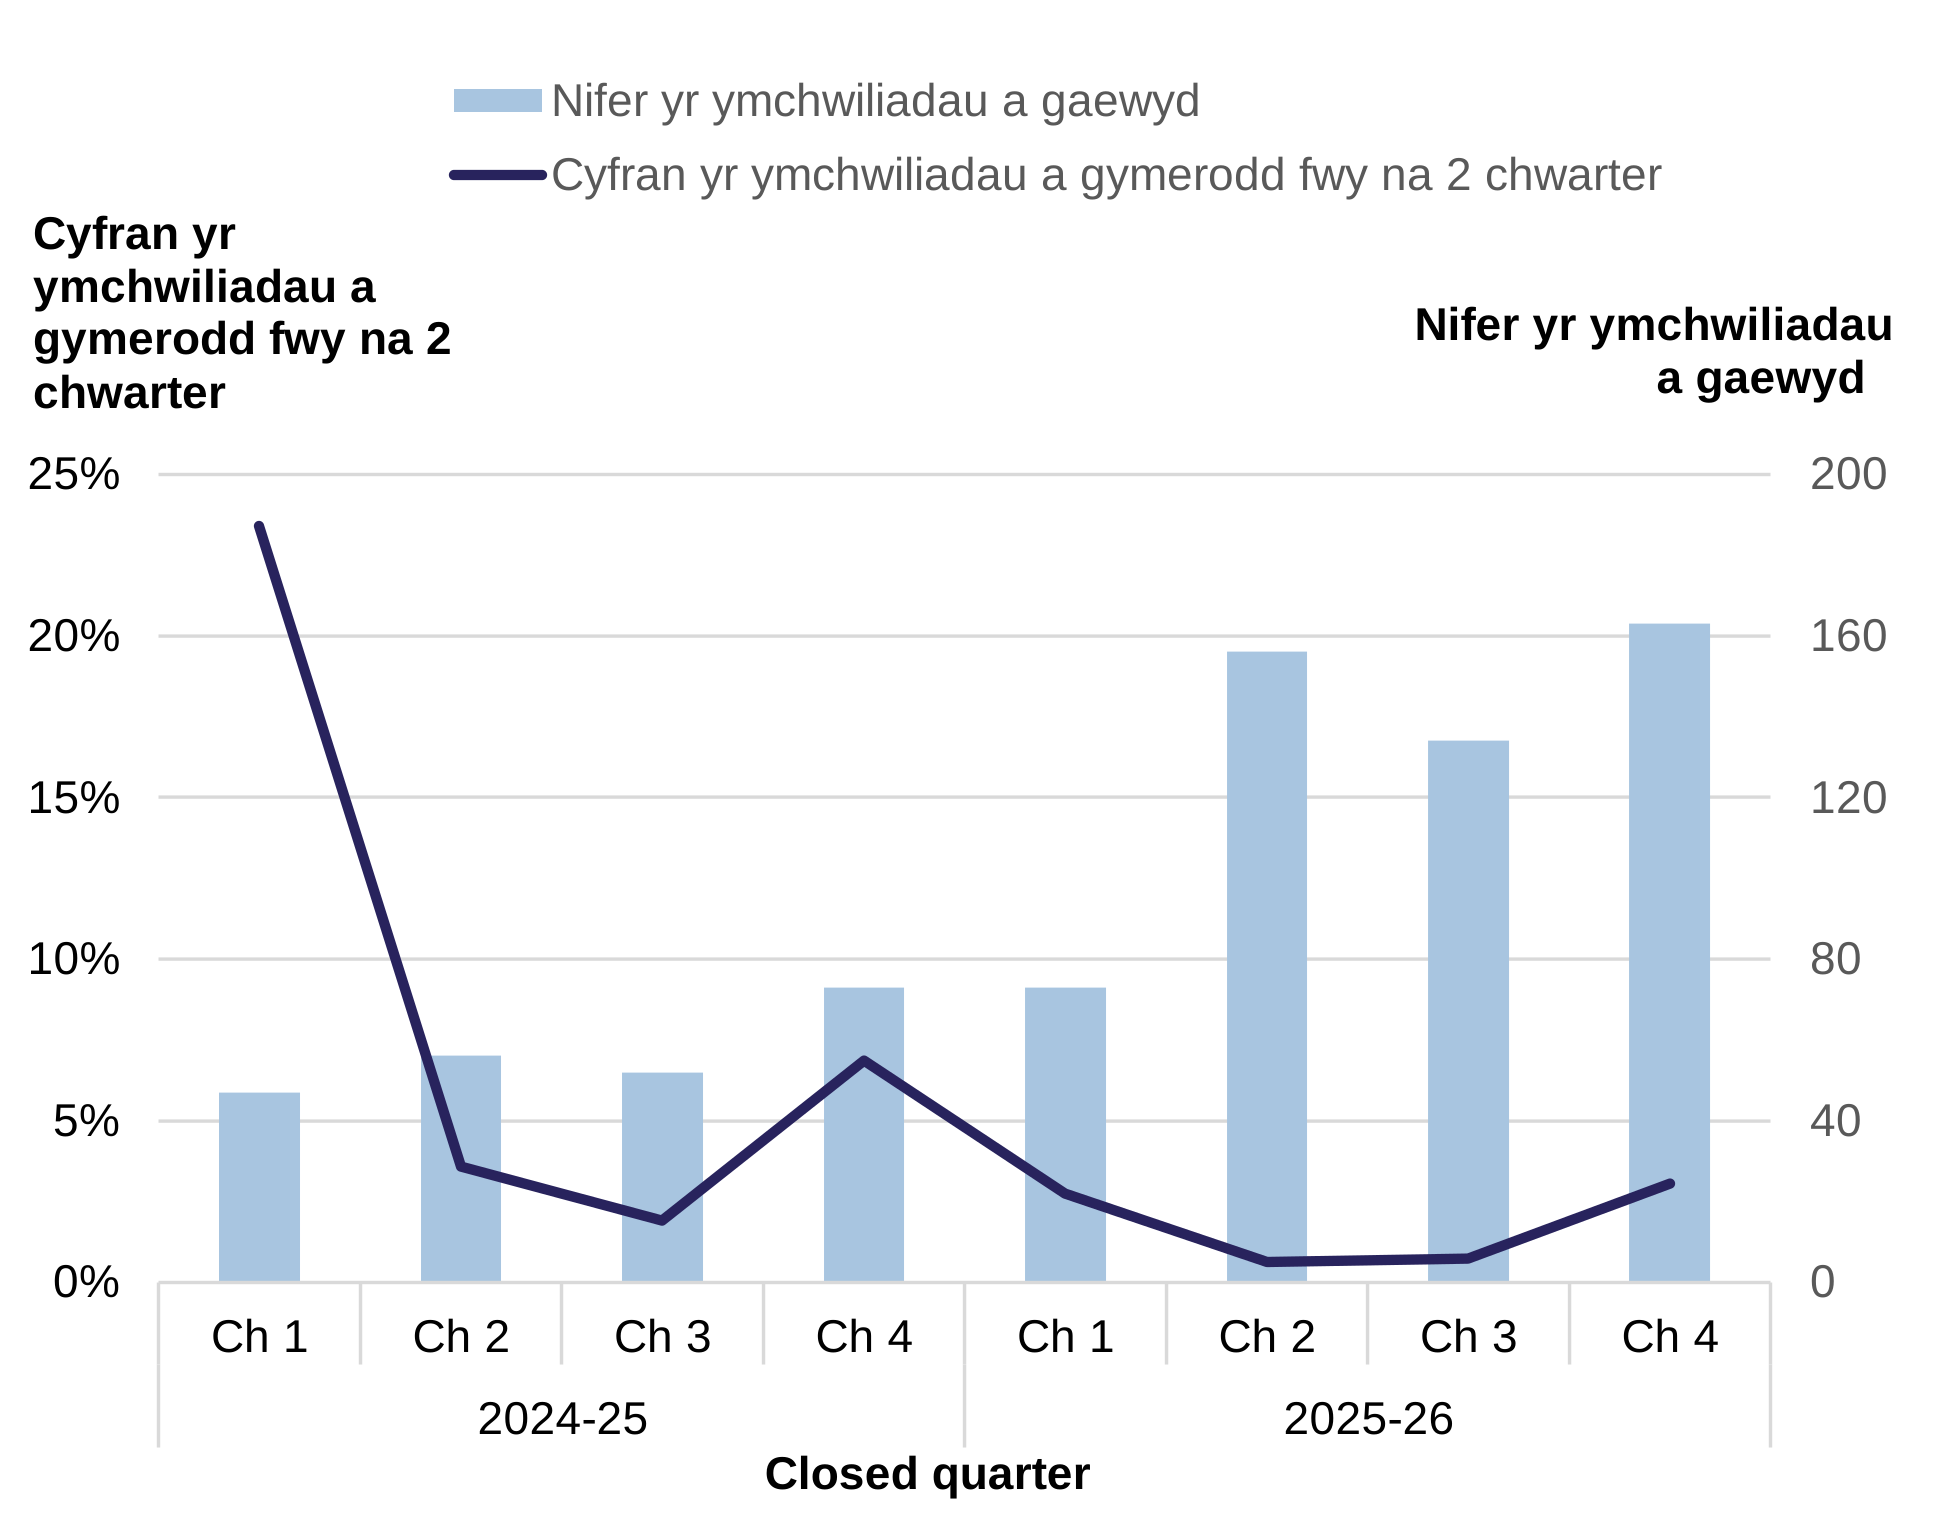
Siart 7b: Cyfran yr ymchwiliadau treth a gymerodd fwy na 2 chwarter a nifer yr ymchwiliadau treth a gaewyd, fesul chwarter y’u caewyd
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth treth.
Mae Siart 7b yn dangos cyfran yr ymchwiliadau treth a gymerodd fwy na 2 chwarter drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 25%. Mae ganddo hefyd fariau sy'n dangos nifer yr ymchwiliadau treth a gaewyd bob chwarter, wedi'u graddio o sero i 200. Mae'r siart yn dangos bod cyfran yr ymchwiliadau treth a gymerodd fwy na 2 chwarter i'w cwblhau wedi gostwng yn fawr yn ail chwarter 2024 i 2025 ac mae wedi aros ar lefel is yn gyffredinol yn ystod 2025 i 2026, er gwaethaf y cynnydd sylweddol mewn ymchwiliadau.
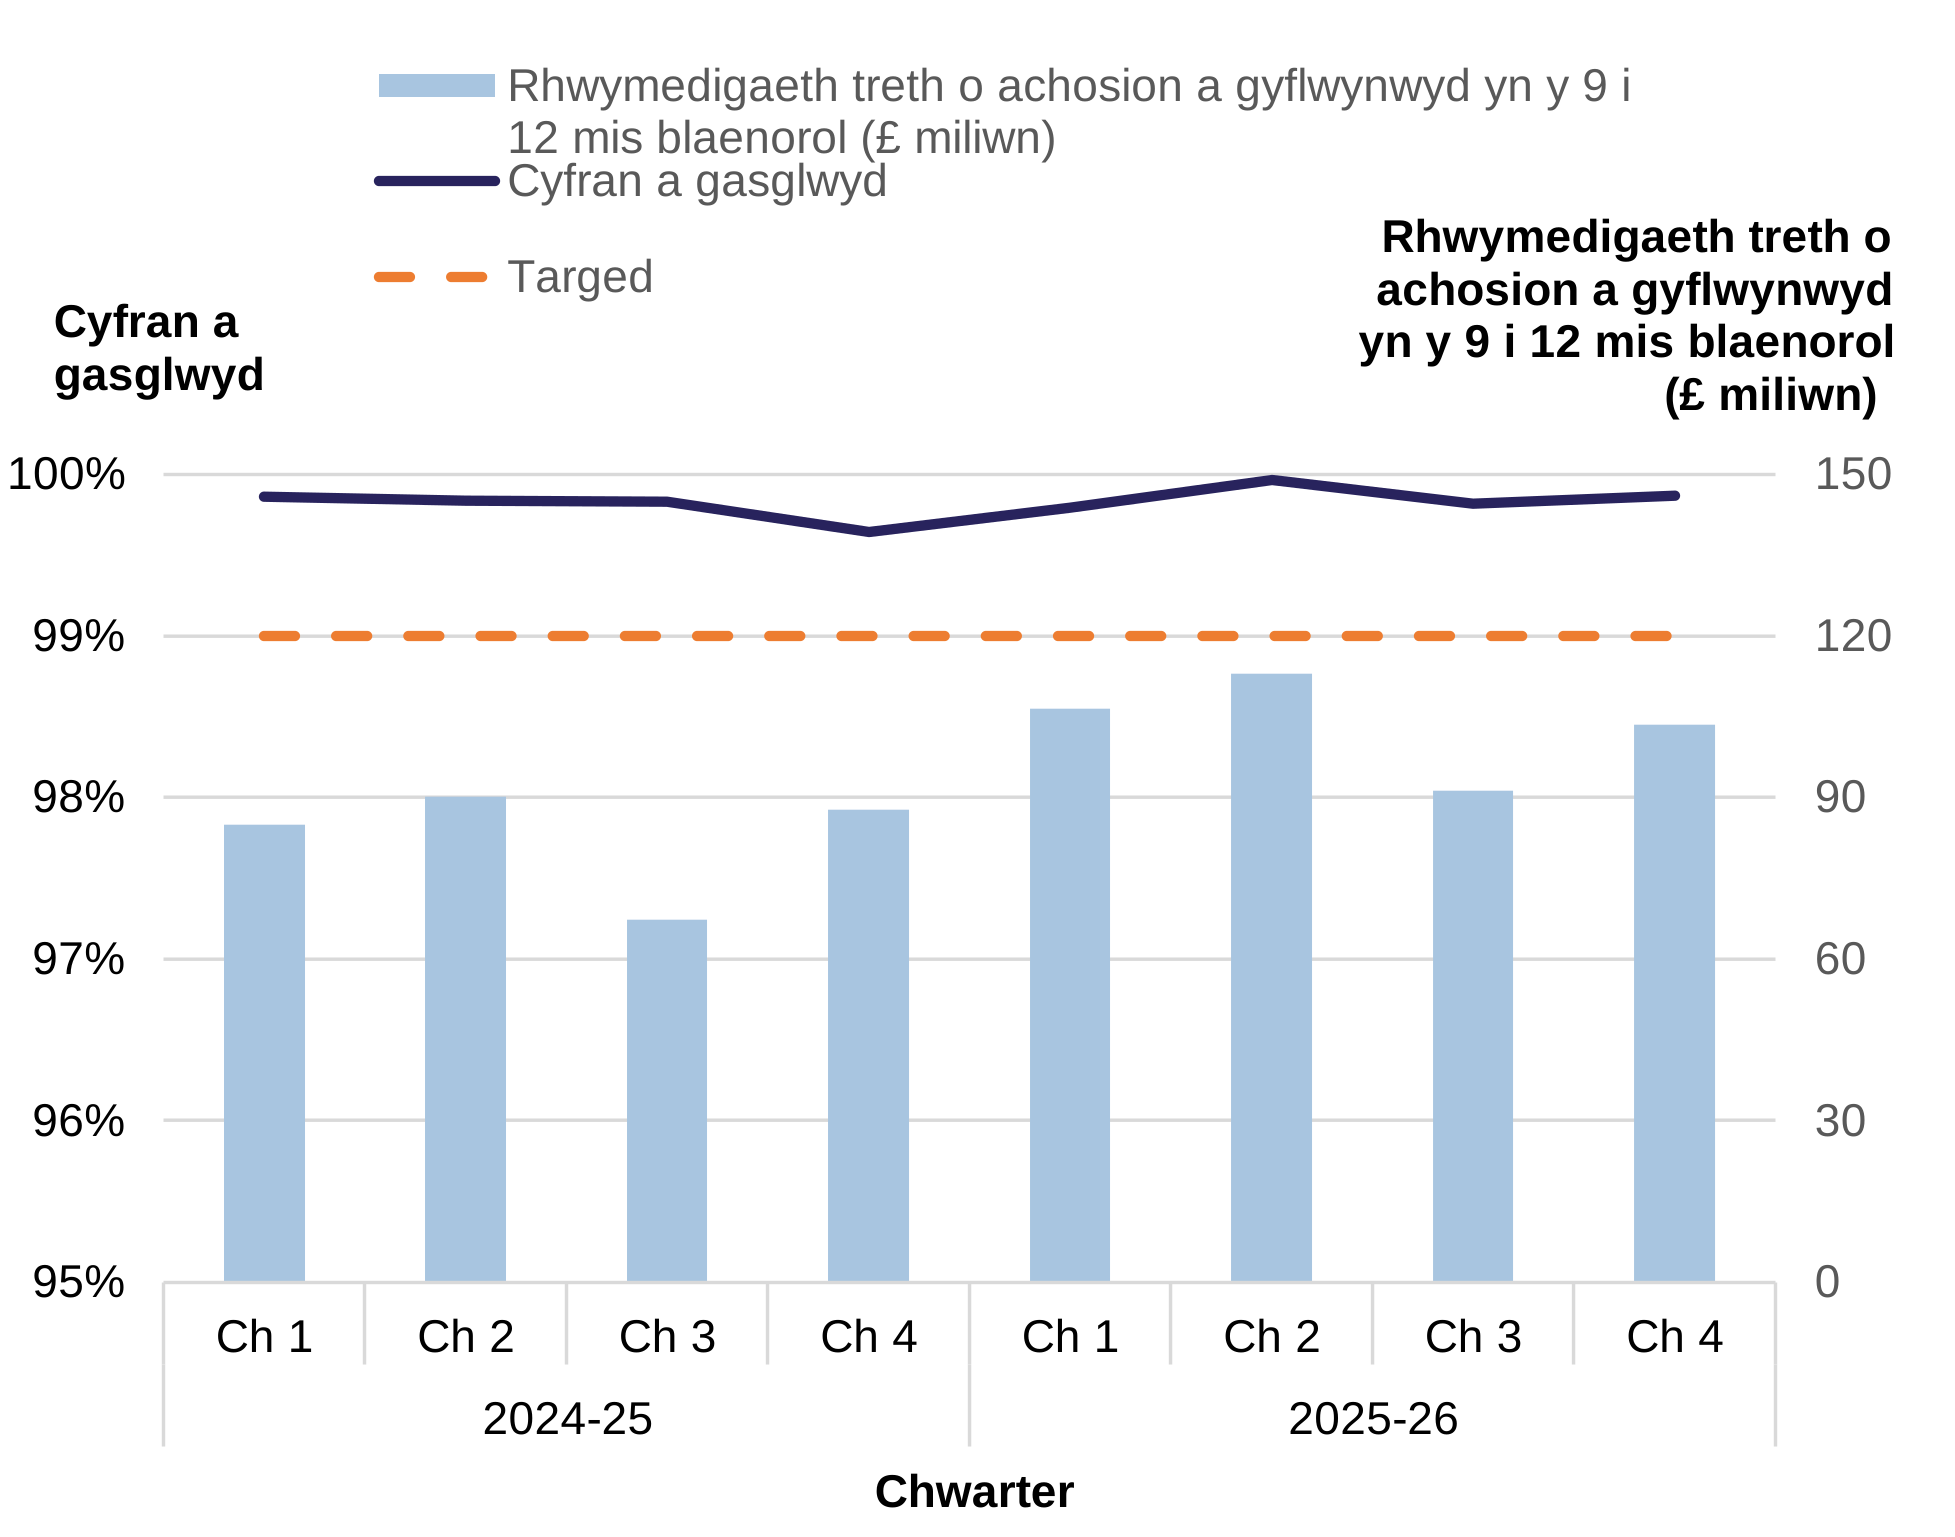
Siart 8: Rhwymedigaeth treth o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol (£ miliwn) a'r gyfran a gasglwyd, fesul chwarter
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth talu.
Mae ACC yn gosod dyddiad o 1 mis ar gyfer talu treth sy’n ddyledus, os na thelir y dreth erbyn y dyddiad y mae’n ddyledus yna fe'i hystyrir yn ddyled dreth. Oherwydd yr amrywiad misol yn y ffordd y caiff dyledion treth eu casglu, mae'n fwy effeithiol edrych ar gyfraddau casglu dros gyfnod hirach. Mae gan ACC darged perfformiad ein bod yn casglu 99% o'r rhwymedigaeth dreth a godir yn yr un cyfnod y flwyddyn.
Mae Siart 8 yn dangos cyfran chwarterol y rhwymedigaeth treth a gasglwyd o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o 95% i 100%, a fydd yn gorliwio'r amrywiad chwarterol. Mae ganddo hefyd fariau sy'n dangos swm y rhwymedigaeth treth o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol, wedi'i raddio o sero i £150 miliwn. Mae'r targed ar gyfer cyfran y rhwymedigaeth treth a gesglir o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol hefyd wedi'i arddangos ar 99%.
Mae Siart 8 yn dangos bod y rhwymedigaeth treth a gasglwyd o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol yn gyffredinol uwch yn 2025 i 2026 nag yn 2024 i 2025. Arhosodd y gyfran a gasglwyd yn gyson uwch na'r targed o 99%, gan amrywio rhwng 99.6% a 100%.
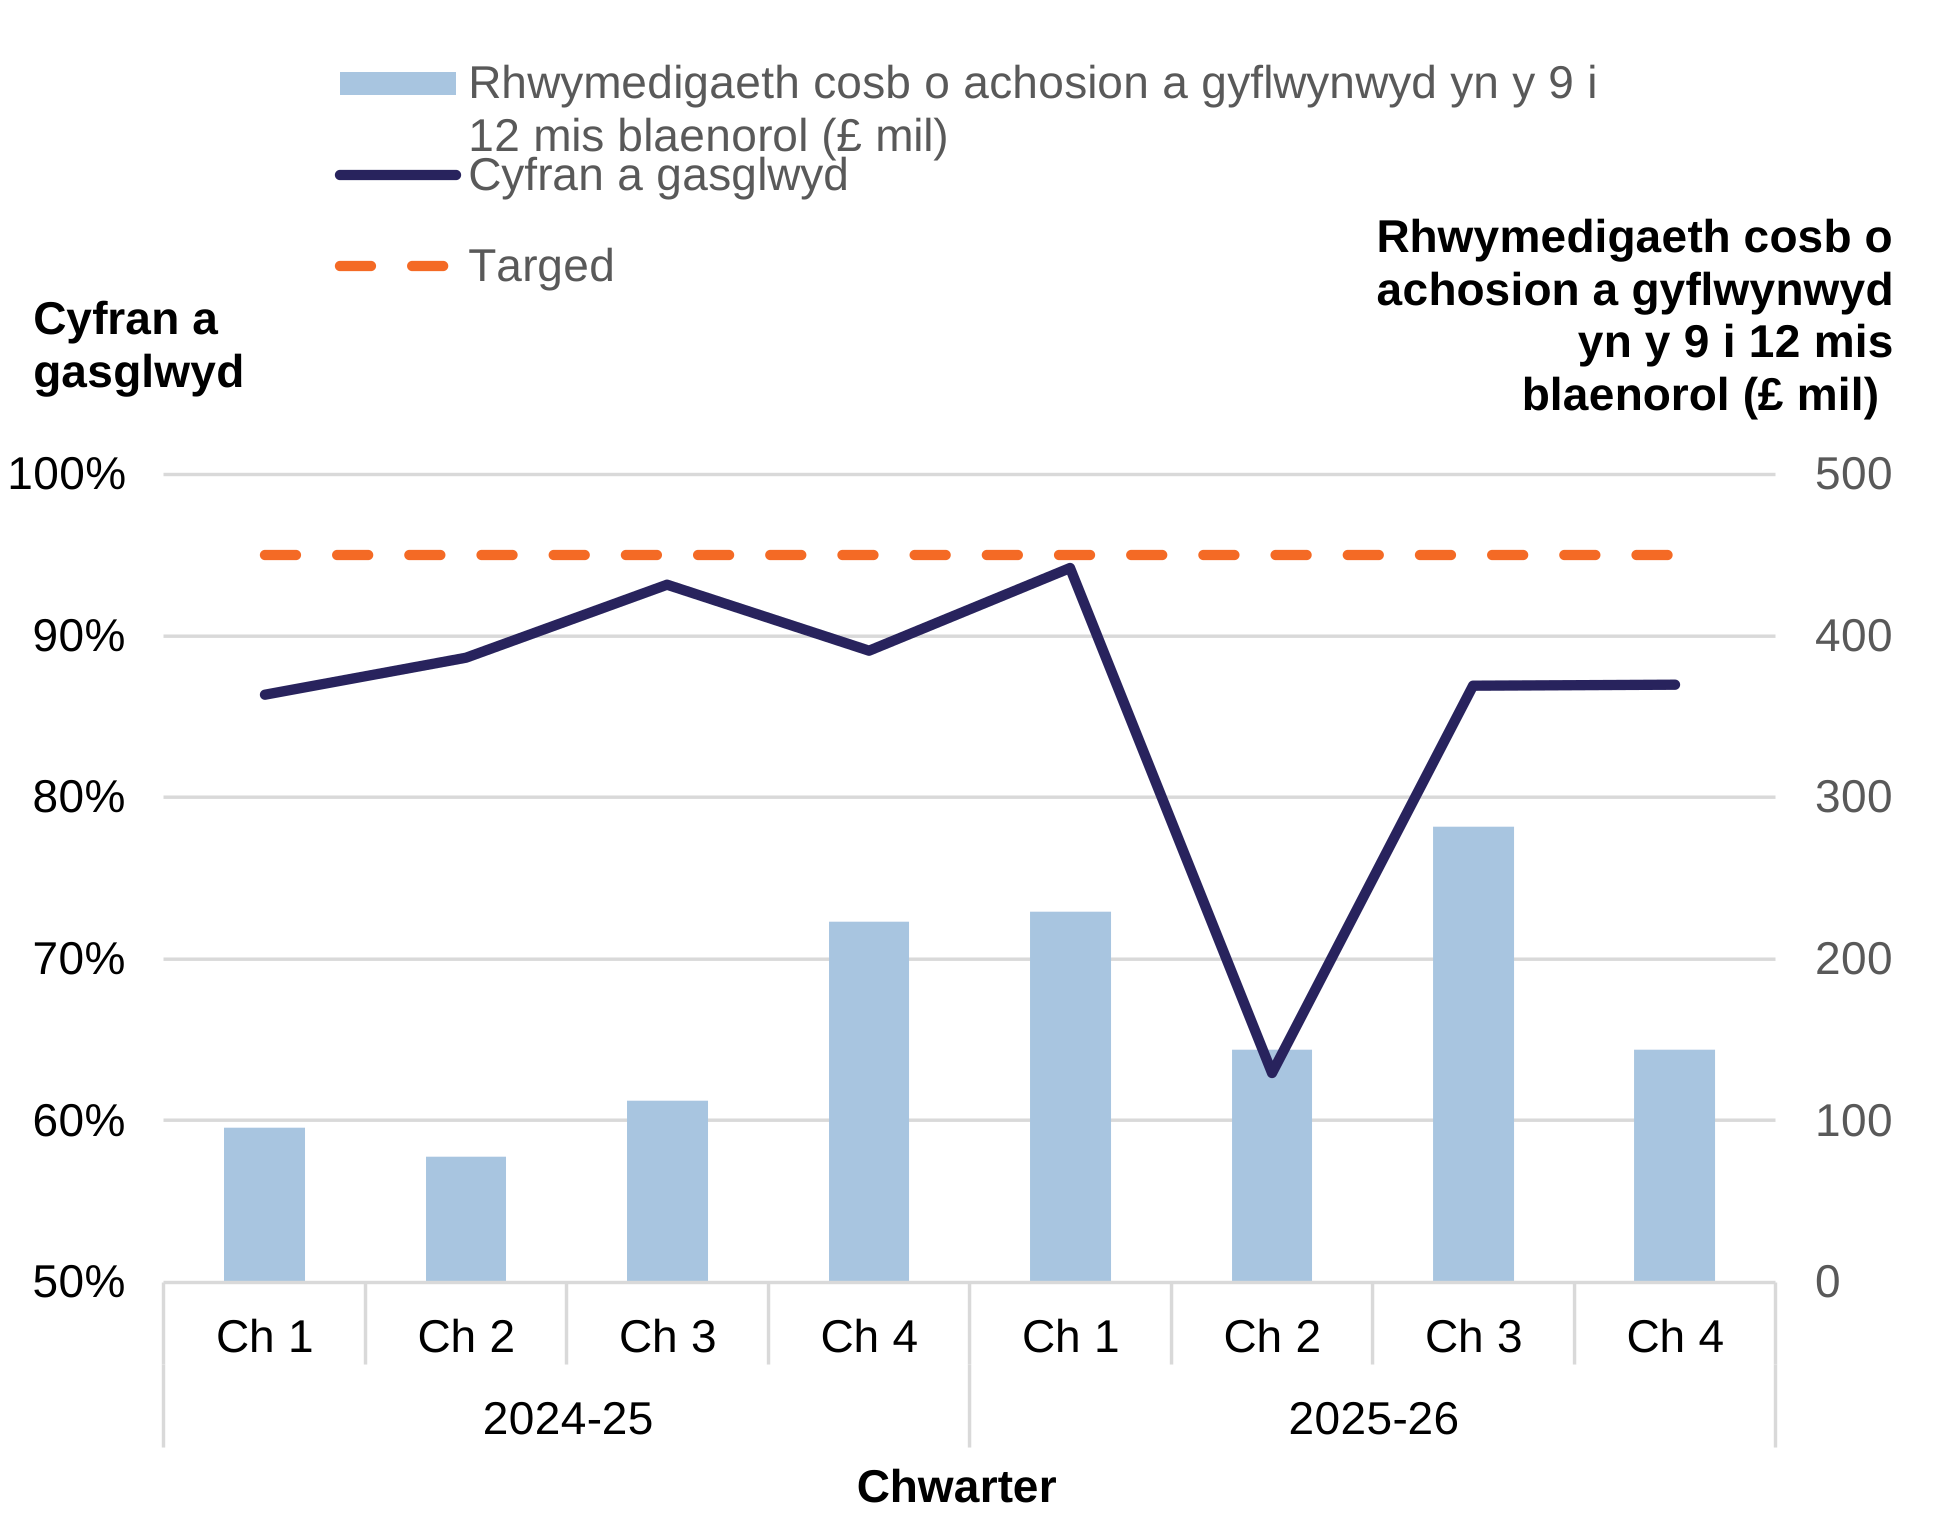
Siart 9: Rhwymedigaeth cosb o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol (£ mil) a'r gyfran a gasglwyd, fesul chwarter
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth talu.
Mae ACC yn cymhwyso cosbau talu'n hwyr i ddyledion treth nad ydynt wedi'u talu erbyn 1 mis, 6 mis, a blwyddyn ac ati. Oherwydd yr amrywiad misol mewn casglu dyledion cosbau, mae'n fwy effeithiol edrych ar gyfraddau casglu dros gyfnod hirach. Mae gan ACC darged perfformiad ein bod yn casglu 95% o'r rhwymedigaeth cosb a godir yn yr un cyfnod flwyddyn ynghynt.
Mae Siart 9 yn dangos cyfran chwarterol y rhwymedigaeth cosbau a gasglwyd o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o 50% i 100%, a fydd yn gorliwio'r amrywiad ychydig bach. Mae ganddo hefyd fariau sy'n dangos swm y rhwymedigaeth cosbau o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol, wedi'i raddio o sero i £500,000. Mae'r targed ar gyfer cyfran y rhwymedigaeth cosbau a gasglwyd o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol hefyd wedi'i arddangos ar 95%.
Mae Siart 9 yn dangos bod swm y rhwymedigaeth cosbau o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol wedi bod yn amrywiol ond ei fod yn gyffredinol uwch yn 2025 i 2026 nag yn 2024 i 2025. Mae cyfran y rhwymedigaeth cosbau a gasglwyd o achosion a gyflwynwyd yn y 9 i 12 mis blaenorol wedi amrywio rhwng 85% a 95% yn gyffredinol, ac eithrio chwarter 2 yn 2025 i 2026 pan gafwyd gostyngiad i 63%. Roedd y gostyngiad hwn oherwydd nifer fechan o achosion lle cymhwyswyd cosbau cymharol fawr. Arhosodd y gyfran a gasglwyd ychydig islaw'r targed drwy gydol y cyfnod o ddwy flynedd.
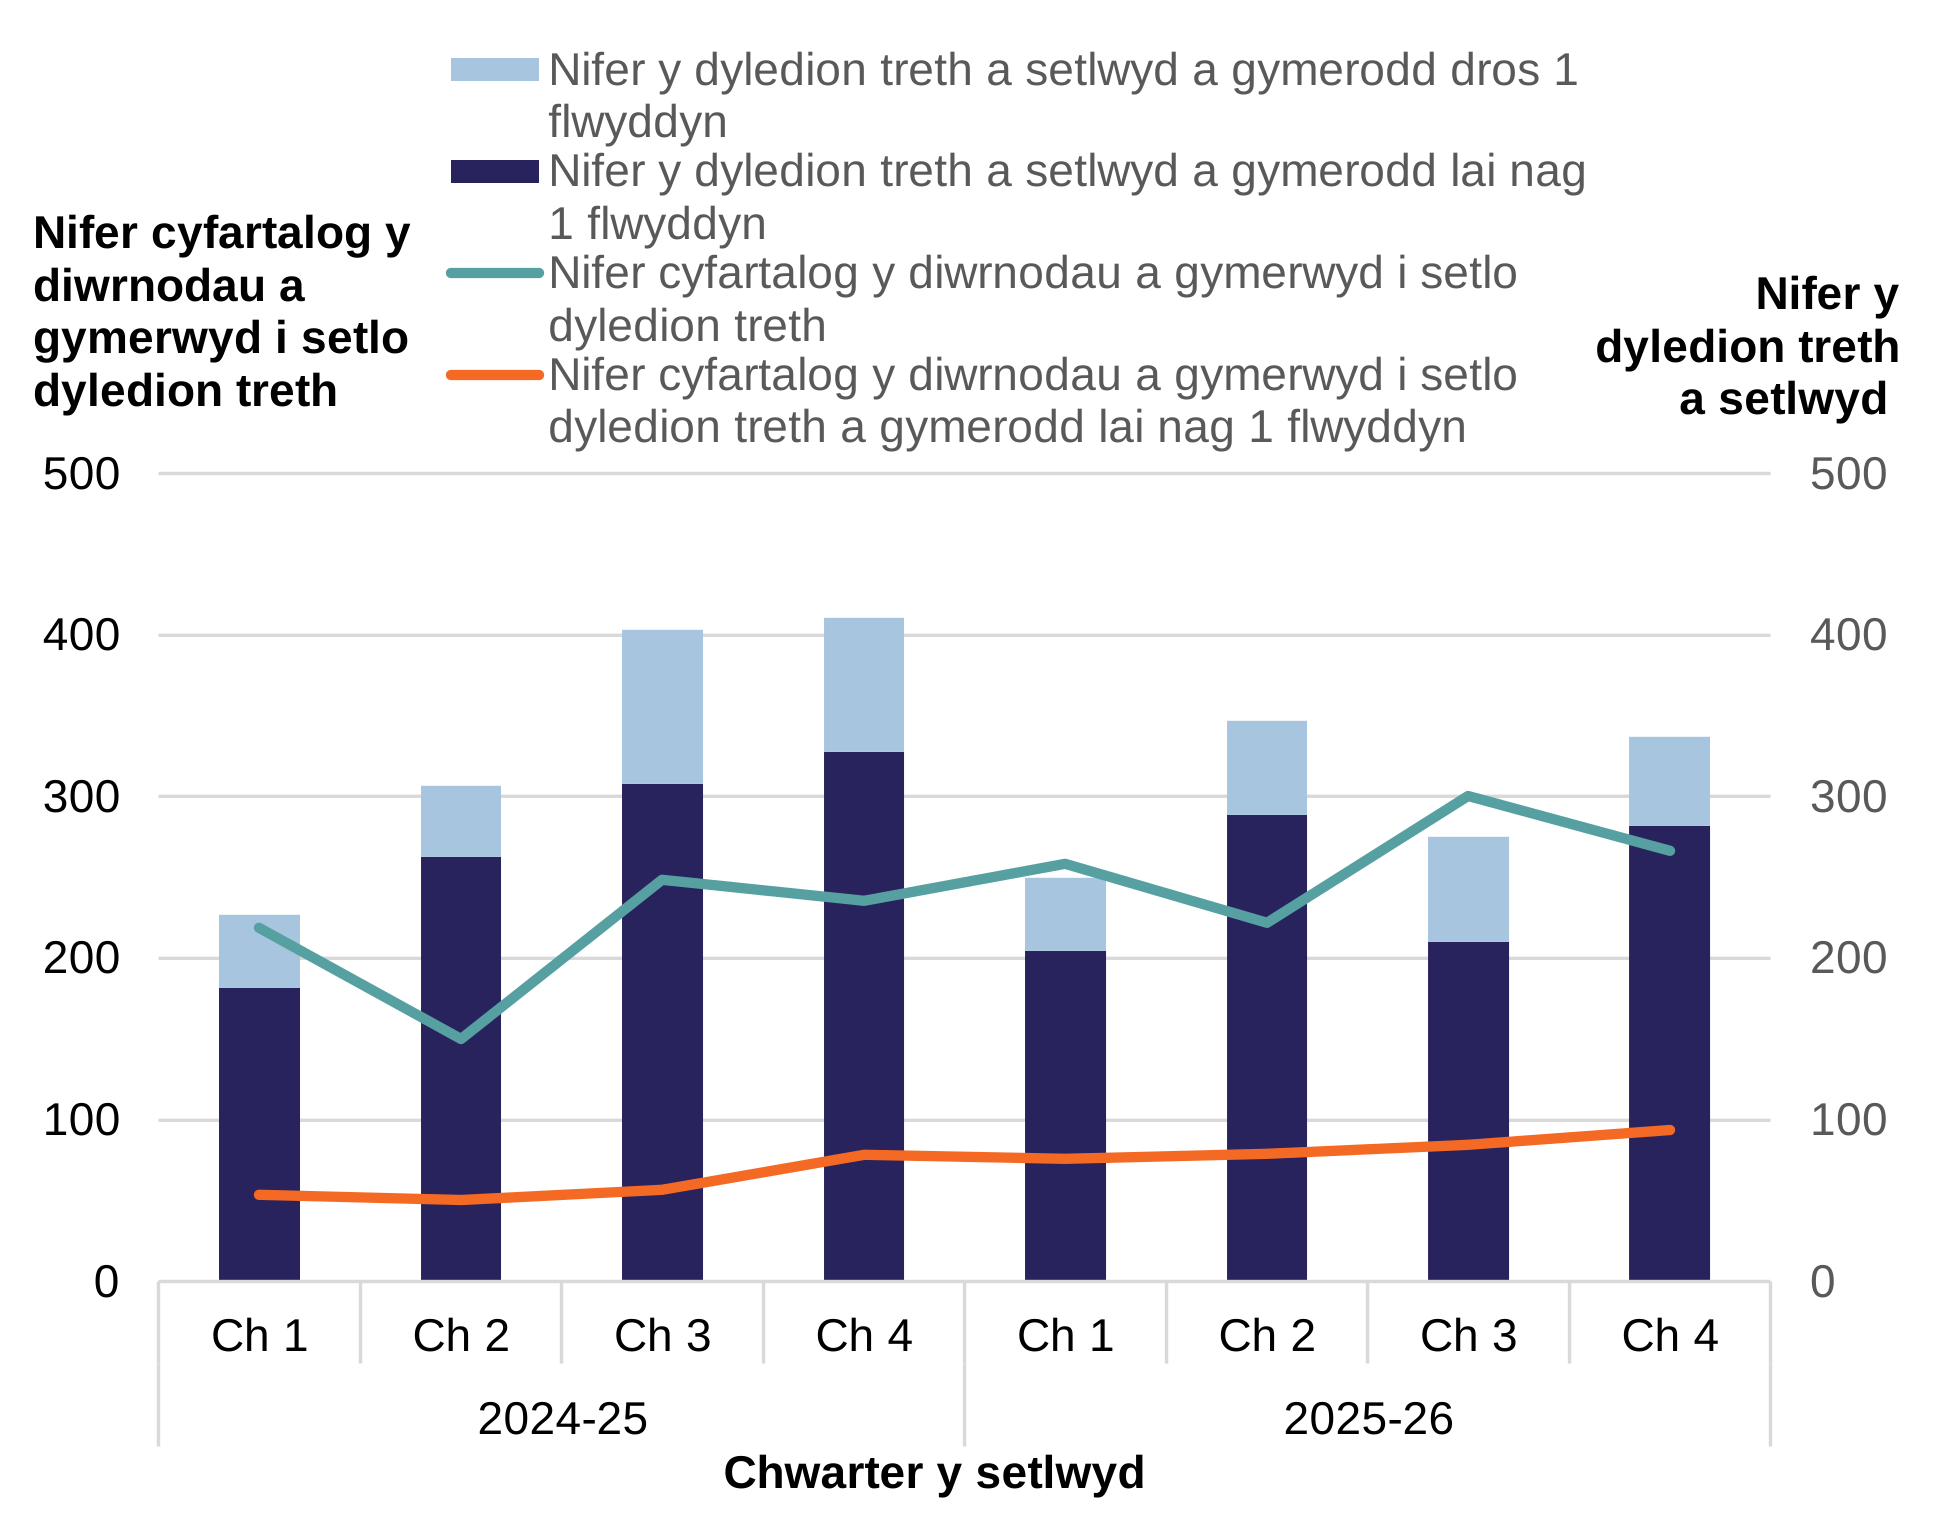
Siart 10a: Nifer cyfartalog y dyddiau a gymerwyd i setlo dyledion treth a nifer y dyledion treth, fesul chwarter y’u setlwyd
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth talu.
Mae Siart 10a yn dangos nifer cyfartalog chwarterol y dyddiau a gymerwyd i setlo dyled treth drwy gydol 2024 i 2025 a 2025 i 2026. Mae ganddo hefyd fariau sy'n dangos nifer y dyledion treth a setlwyd bob chwarter. Mae'r ddau fesur yn defnyddio graddfa o sero i 500. Yn y siart hwn, rydym yn ystyried dyledion treth a gymerodd fwy na blwyddyn i'w setlo fel allanolion. Er bod y rhain yn gymharol fach o ran nifer, maent yn cael effaith sylweddol ar y mesurau.
Cynyddodd nifer y dyledion treth hyd at chwarter 4 yn 2024 i 2025 ond mae wedi bod yn is yn 2025 i 2026. Gostyngodd nifer y dyledion treth a gymerodd dros flwyddyn yn 2025 i 2026 o'i gymharu â 2024 i 2025. Mae nifer cyfartalog y dyddiau a gymerwyd i setlo yn uwch ar ddiwedd y cyfnod o 2 flynedd nag ar y dechrau ond mae'n amrywio o chwarter i chwarter. Wrth ddileu dyledion o dros flwyddyn, mae'r amser cyfartalog a gymerir i setlo yn llai amrywiol ac mae tuedd raddol am i fyny. Gallai hyn fod oherwydd mân heriau staffio dros y cyfnod, sydd bellach wedi'u datrys i gryn raddau. Byddwn yn parhau i fonitro hyn yn fewnol ac yn adroddiad y flwyddyn nesaf.
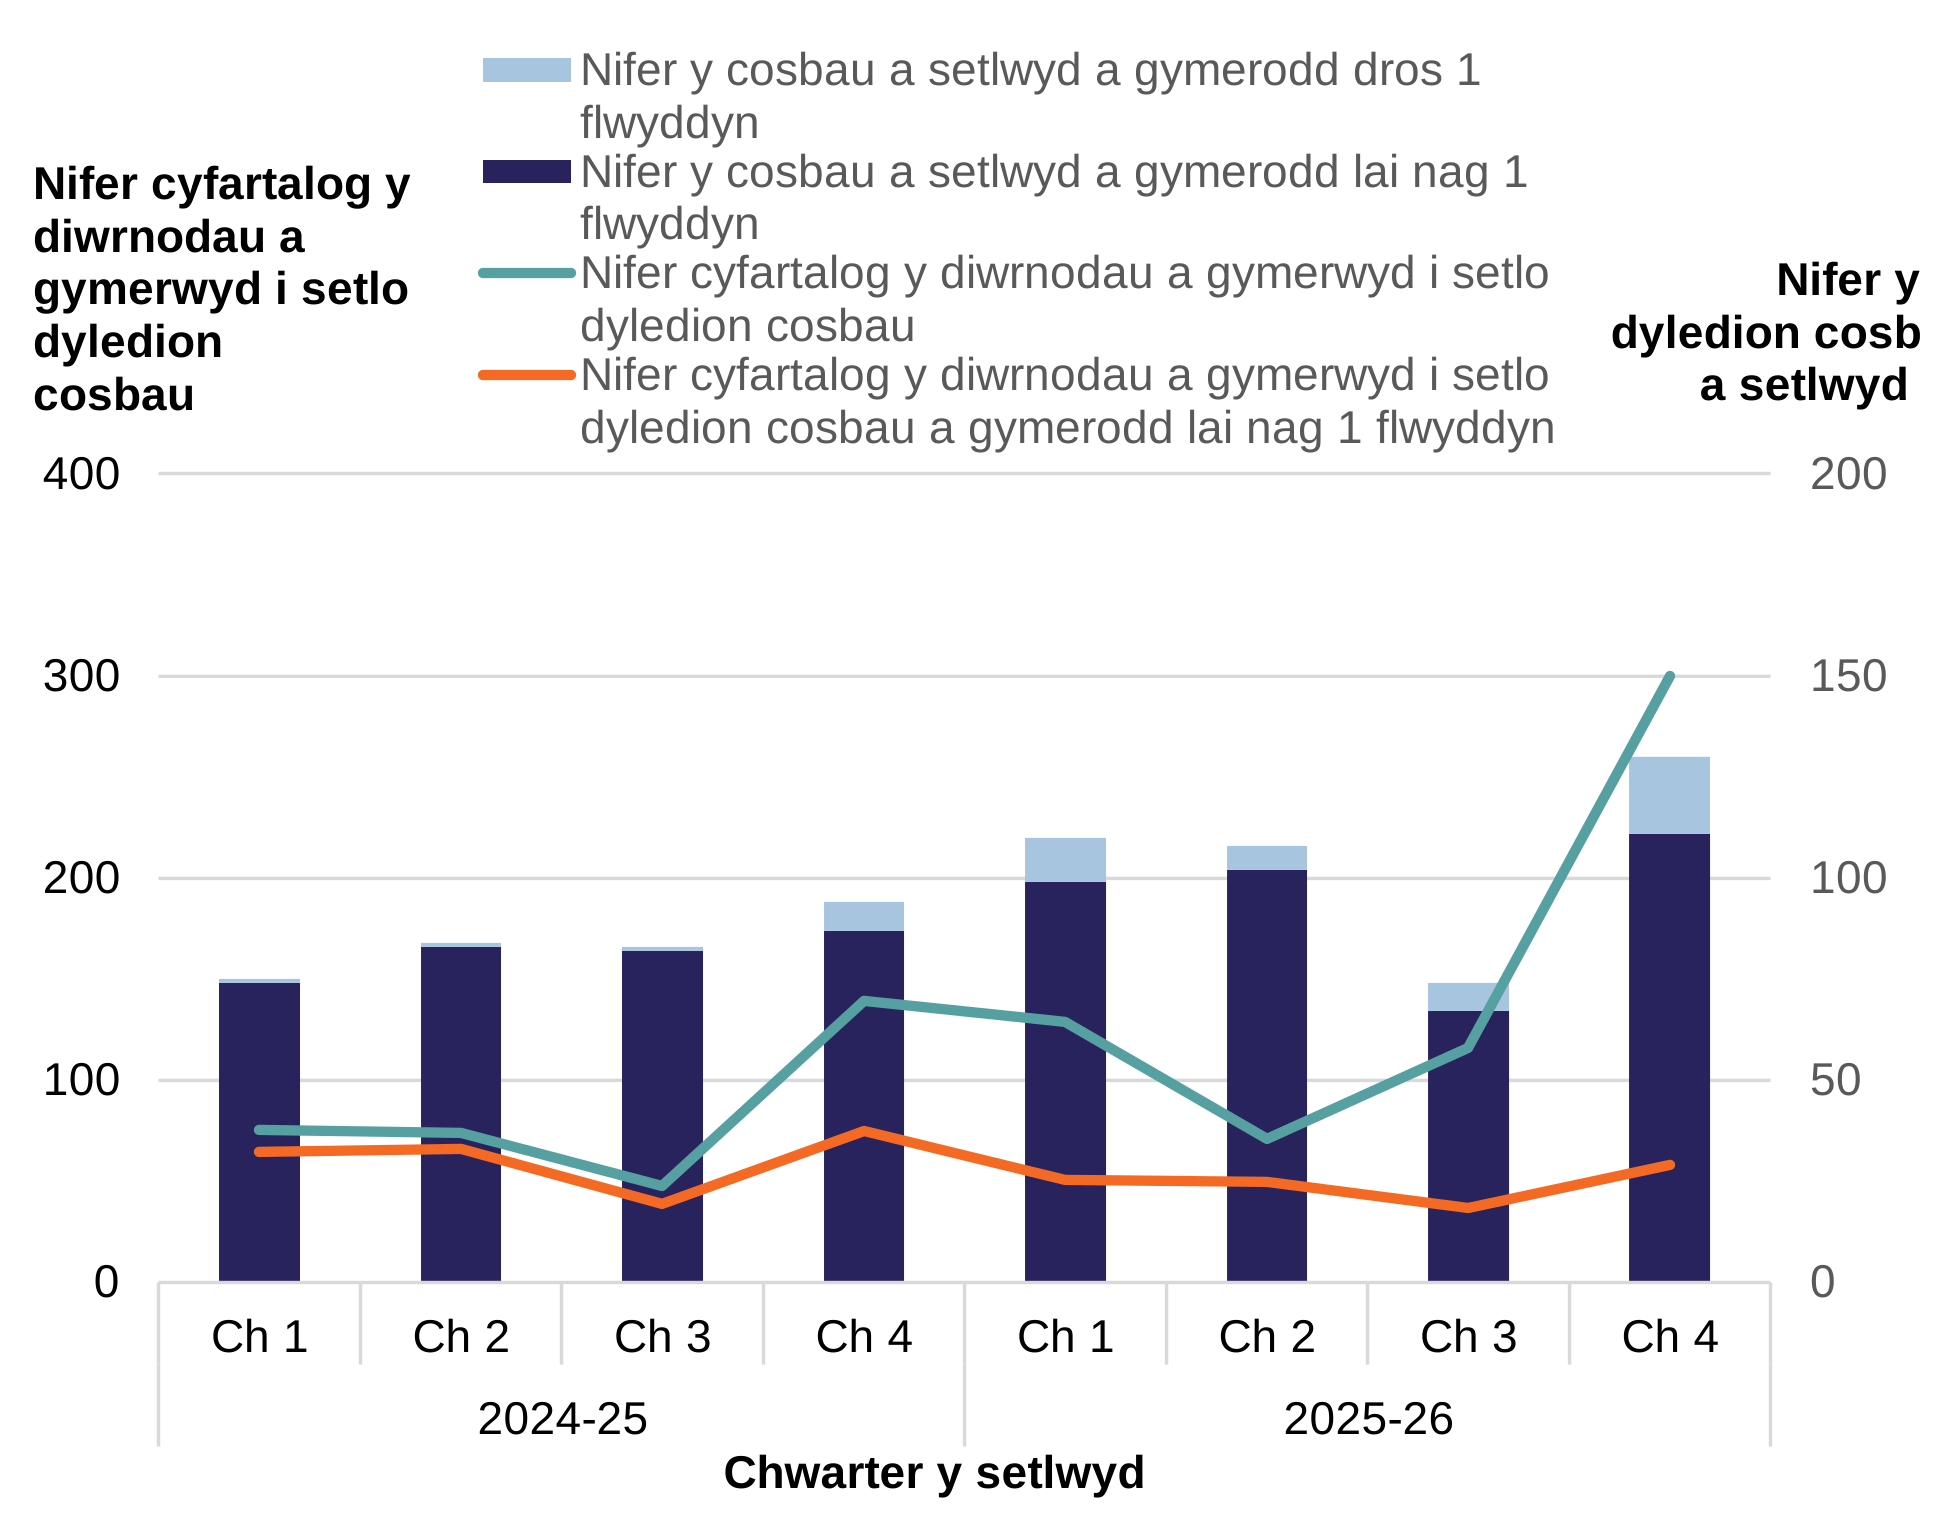
Siart 10b: Nifer cyfartalog y dyddiau a gymerwyd i setlo dyledion cosbau a nifer y dyledion cosbau, fesul chwarter y’u setlwyd
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth talu.
Mae Siart 10b yn dangos nifer cyfartalog chwarterol y dyddiau a gymerwyd i setlo dyled gosb drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa o sero i 400. Mae ganddo hefyd fariau sy'n dangos nifer y dyledion cosbau a setlwyd bob chwarter, gan ddefnyddio graddfa o sero i 200. Yn y siart hwn, rydym yn ystyried dyledion cosbau a gymerodd fwy na blwyddyn i'w setlo fel allanolion. Mae hyn oherwydd yr effaith sylweddol y maent yn ei chael ar y mesurau er eu bod yn fach o ran nifer.
Mae Siart 10b yn dangos bod nifer y cosbau a setlwyd a gymerodd dros flwyddyn wedi bod yn uwch yn gyffredinol yn 2025 i 2026 nag yn 2024 i 2025 ond ei fod wedi aros ar lefel gymharol isel. Yn gyffredinol, cynyddodd nifer y dyledion cosbau a setlwyd a gymerodd lai na blwyddyn drwy gydol y cyfnod o 2 flynedd, ac eithrio'r gostyngiad yn chwarter 3 o 2025 i 2026. Mae nifer cyfartalog y dyddiau a gymerwyd i setlo dyledion cosbau wedi aros yn amrywiol dros y cyfnod o 2 flynedd, wrth gynnwys ac wrth beidio â chynnwys allanolion. Mae'r cynnydd sylweddol yn y chwarter diweddaraf oherwydd setlo nifer fach o ddyledion cosbau hen iawn.
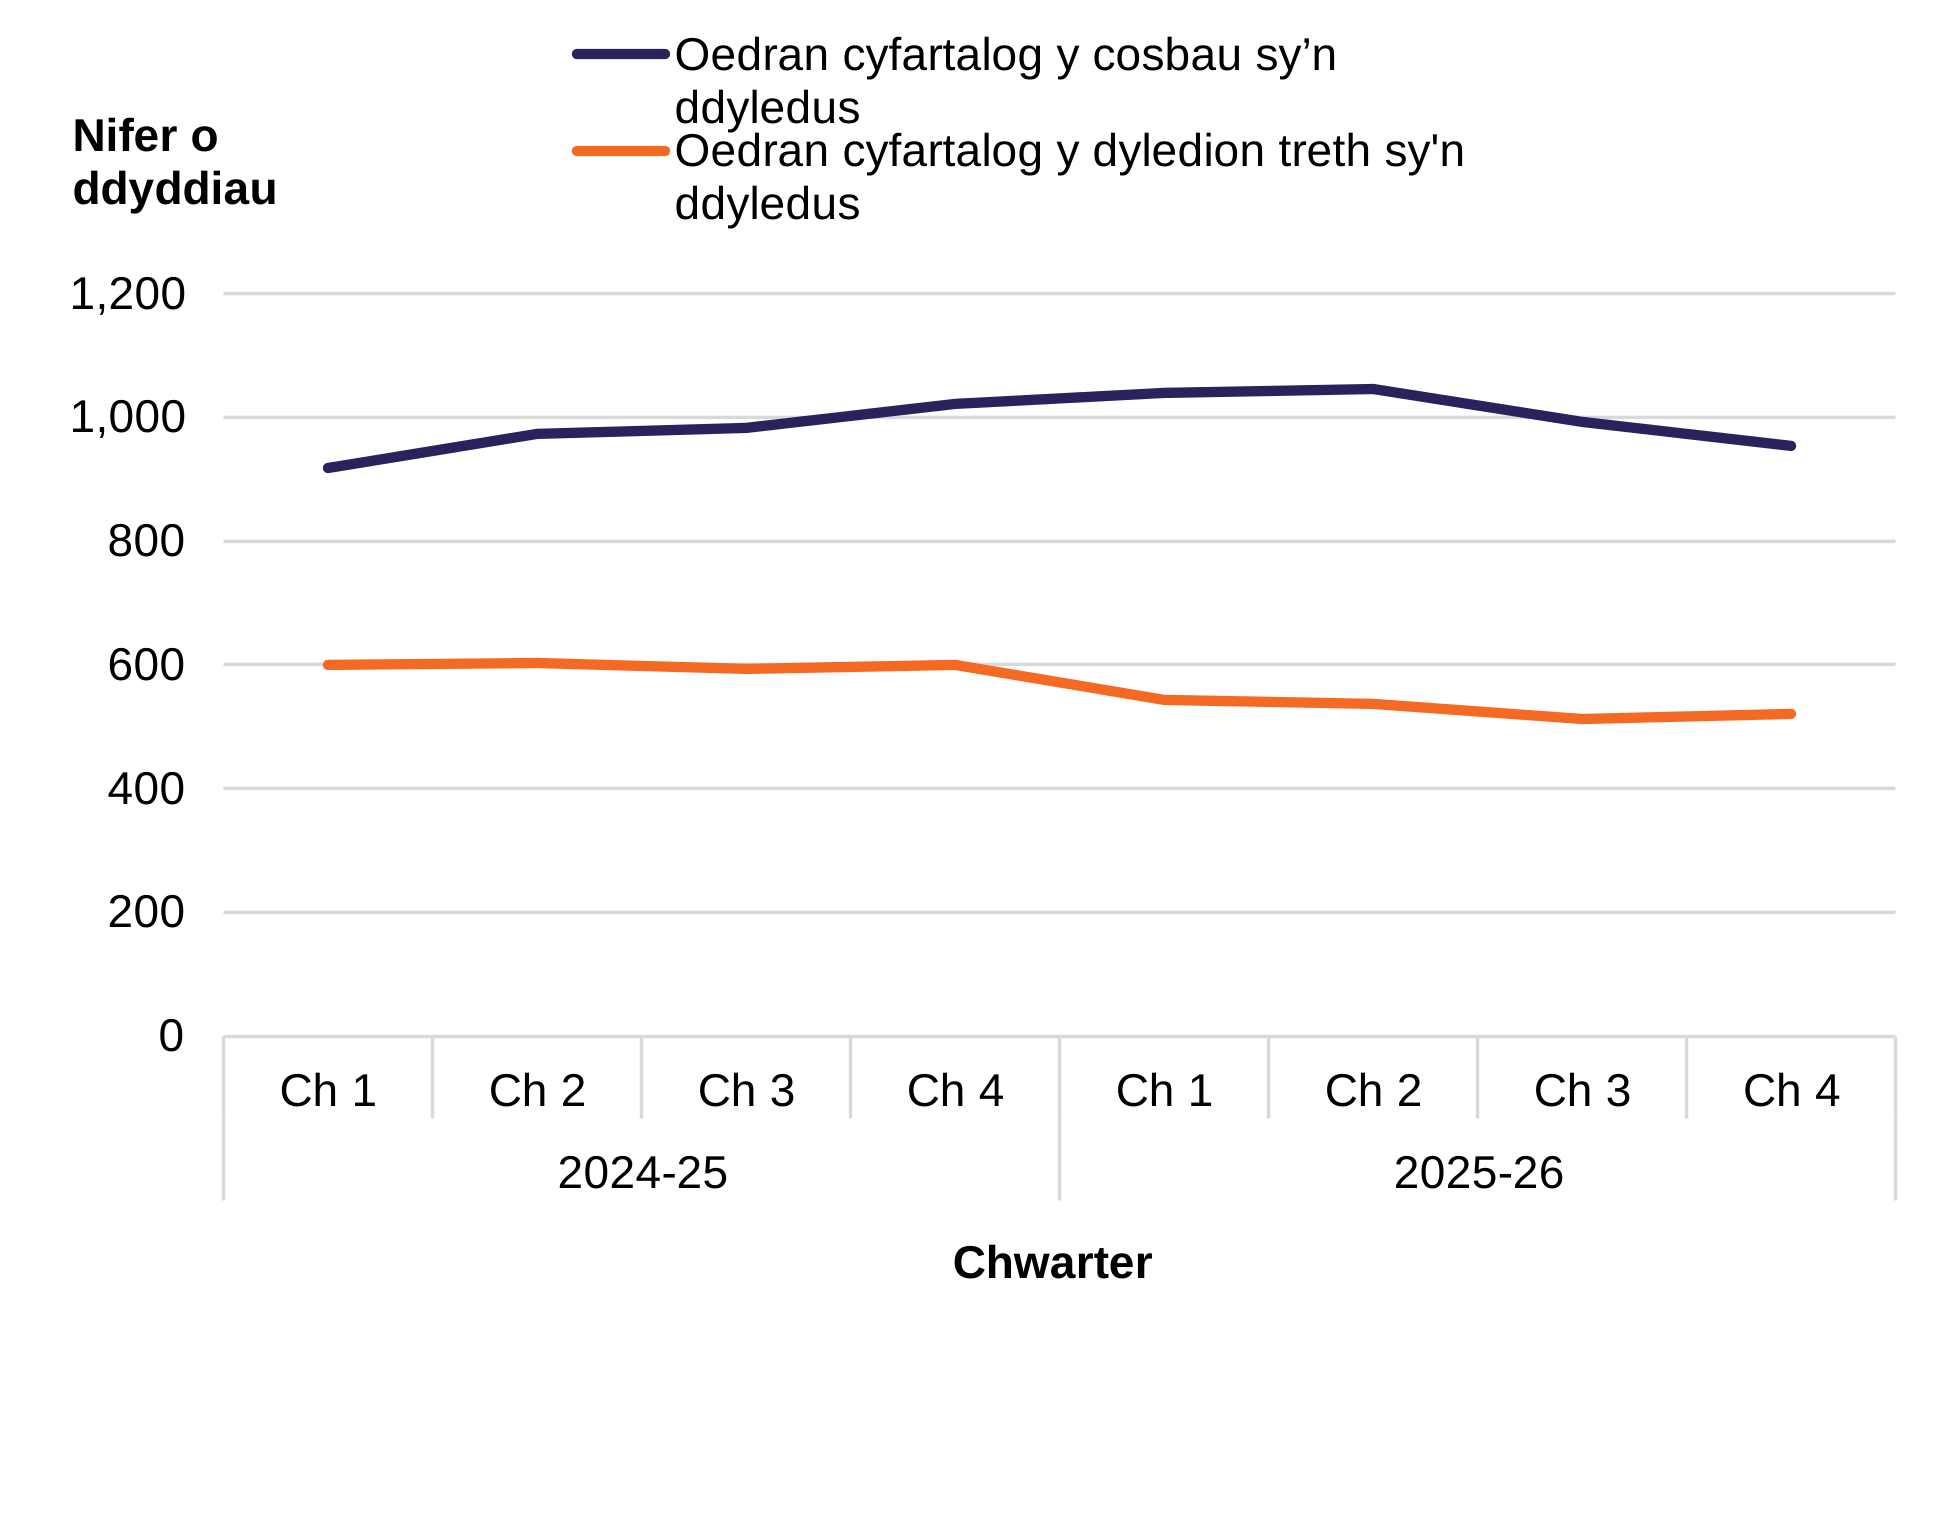
Siart 11: Cyfnod cyfartalog dyledion treth a chosbau heb eu talu, fesul chwarter
Mae'r siart hwn yn dod o dan yr amcan strategol 'Teg' ac yn ymwneud â'r gwasanaeth talu.
Mae'r data sydd wedi'i gynnwys yn y siart yn cynrychioli'r holl ddyledion treth a chosbau sydd heb eu talu yn chwarter 4 2025 i 2026. Mae'r chwarter ar y siart yn cyfeirio at y dyddiad y crëwyd y gosb a dyddiad dechrau'r ddyled dreth.
Mae Siart 11 yn dangos oedran cyfartalog chwarterol cosbau a dyledion treth sy’n ddyledus drwy gydol 2024 i 2025 a 2025 i 2026, gan ddefnyddio graddfa sy’n mesur nifer y diwrnodau ers creu’r gosb a dechrau’r ddyled dreth o sero i 1,200.
Cynyddodd oedran cyfartalog y cosbau oedd heb eu datrys yn raddol tan chwarter 2 2025 i 2026 cyn gostwng yn raddol i tua'r lefelau a welwyd yn chwarter 1 2024 i 2025. Mae cyfnod cyfartalog dyledion treth heb eu talu wedi bod yn sefydlog am y rhan fwyaf o'r cyfnod o 2 flynedd, gyda gostyngiad ar ddechrau 2025 i 2026 fel bod yr oedran cyfartalog yn is nawr nag ar ddechrau'r cyfnod.
Roedd 290 o ddyledion treth heb eu talu a 780 o ddyledion cosbau heb eu talu ar ddiwedd chwarter 4 o 2025 i 2026. Rhoddir mwy o fanylion am ddyledion heb eu talu yn yr atodiad dyled ar ddiwedd yr adroddiad hwn.
Siart 12: Canran y trafodiadau na phroseswyd yn awtomatig hyd at y taliad cychwynnol, fesul mis y’u derbyniwyd
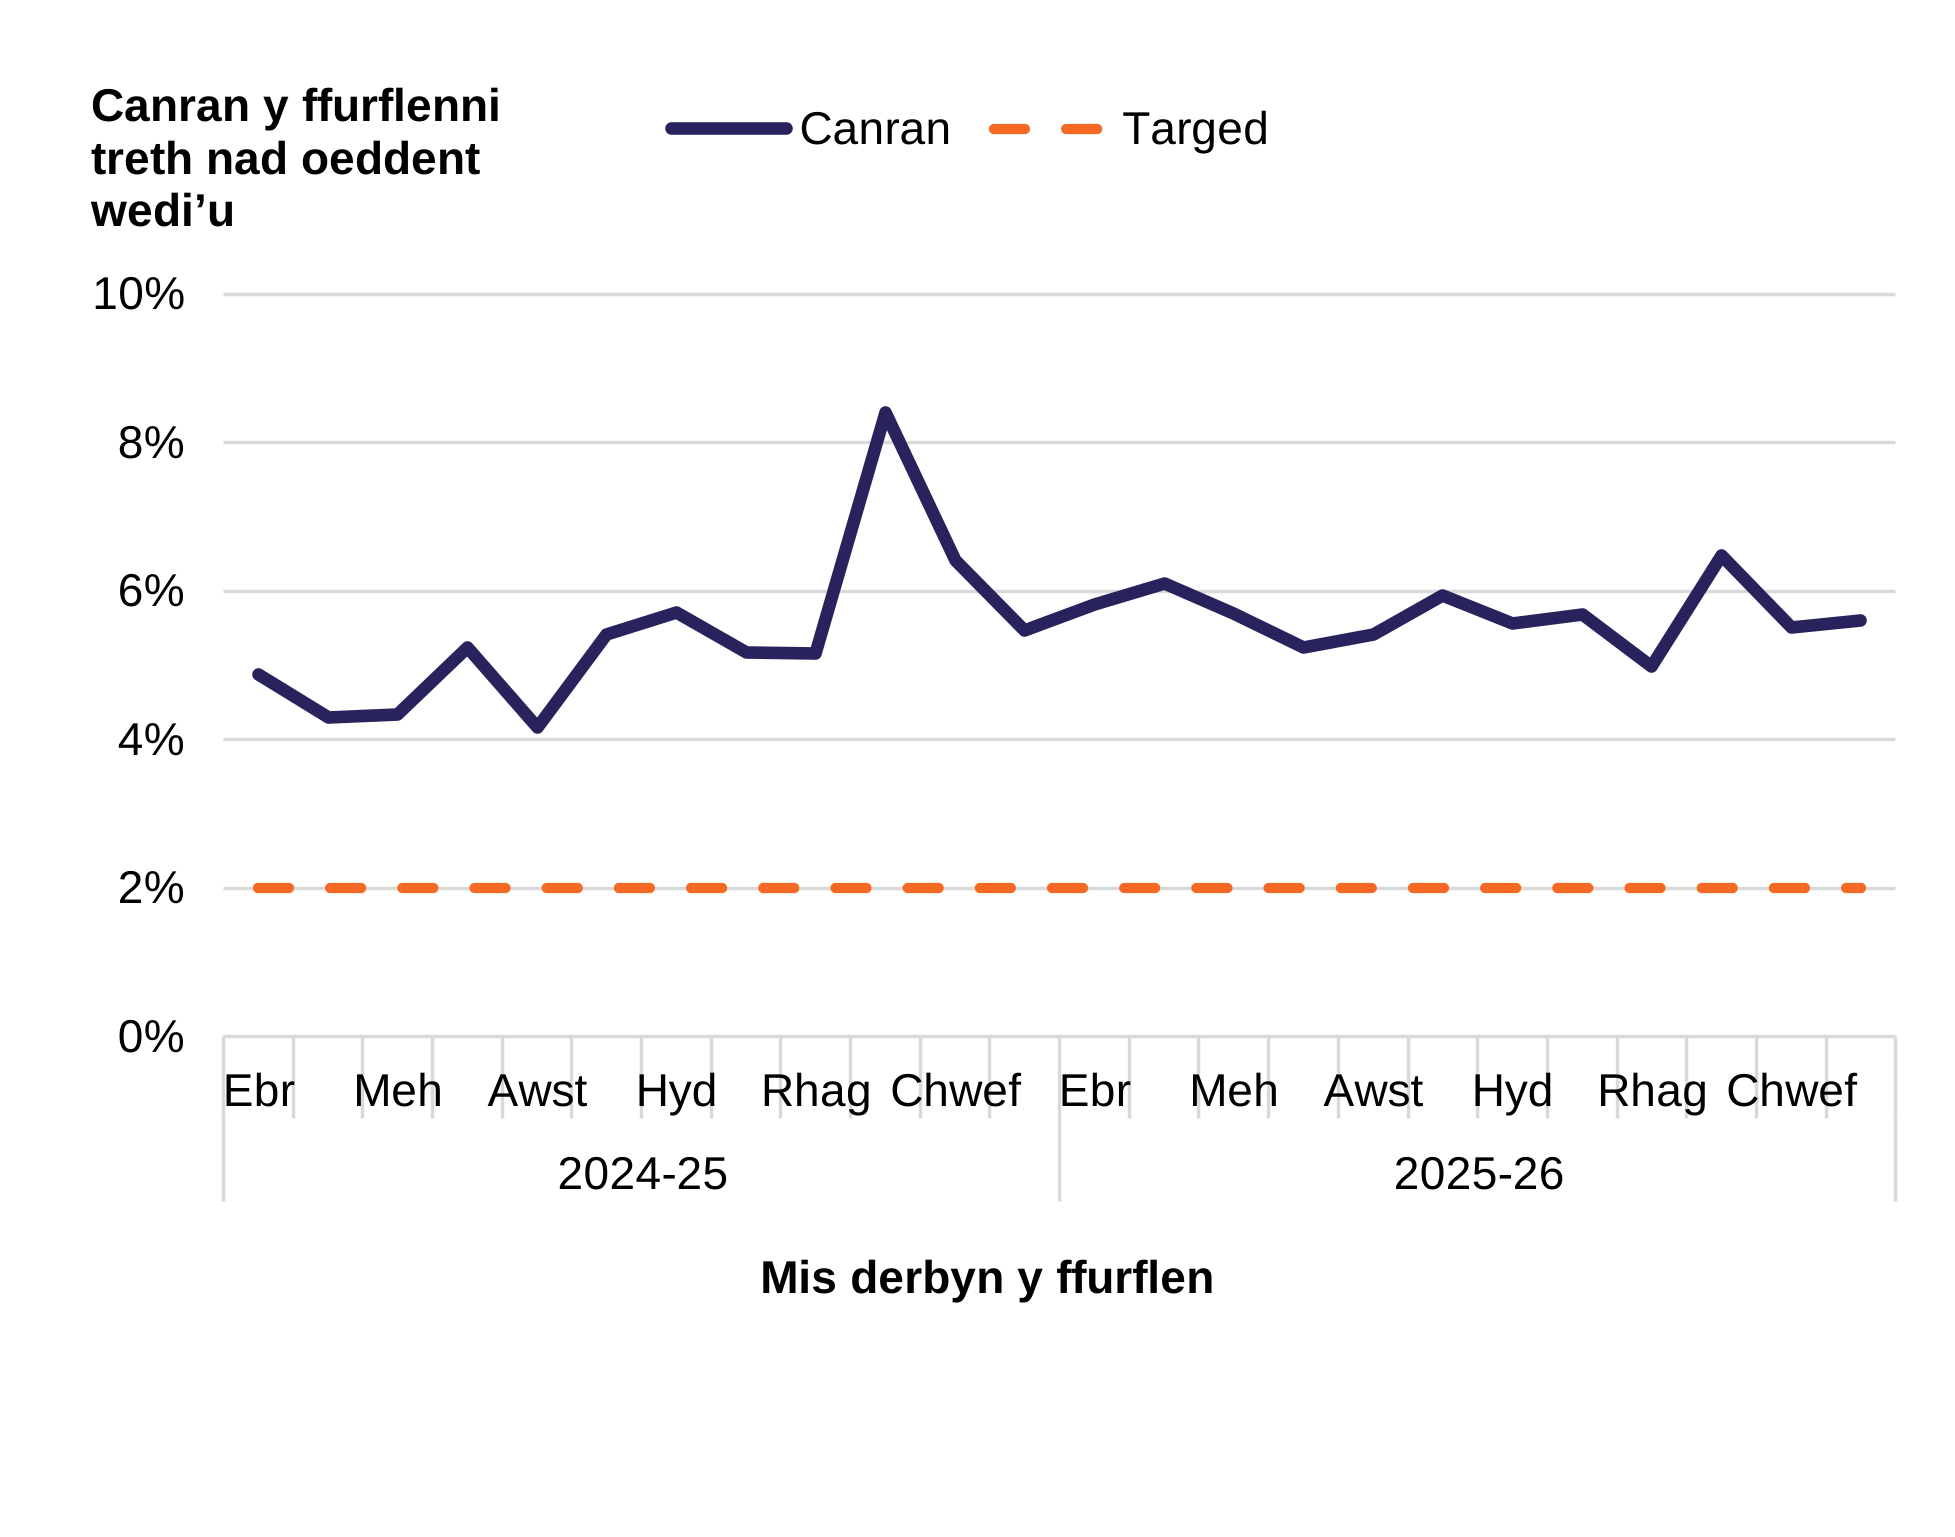
Mae'r siart hwn yn dod o dan yr amcan strategol 'Cynaliadwy' ac yn ymwneud â'r gwasanaeth talu.
Mae gan ACC darged perfformiad o brosesu 98% o drafodiadau’n awtomatig heb unrhyw ymyrraeth â llaw. Mae’r targed hwn yn cynnwys derbyn trafodiadau digidol a pharu’r taliadau cyntaf â’r trafodiadau sydd â rhwymedigaeth ariannol yn awtomatig, ar gyfer TTT a TGT. Dim ond y cyflwyniad a’r taliad cychwynnol (os yw'n berthnasol) sydd wedi'u gynnwys ar y siart, yn hytrach nag unrhyw gamau gweithredu y gallai ACC eu cymryd yn y dyfodol i reoli risg treth.
Mae Siart 12 yn defnyddio’r dechneg o wrthdroi gwerthoedd a eglurwyd yn y cyflwyniad. Mae’n dangos sut y mae canran misol y trafodiadau yr oedd angen eu trin â llaw wedi newid dros 2024–2025 a 2025–2026, a hynny gan ddefnyddio graddfa o sero i 10%. Mae'r llinell ddotiau yn dangos y targed gwrthdro o 2%.
Mae'r siart yn dangos canrannau amrywiol ar draws y ddwy flynedd, yn cyrraedd y brig yn ystod mis Ionawr ac yna’n gostwng. Y tu hwnt i'r brig ym mis Ionawr 2025, mae'r duedd yn parhau i fod yn gymharol gyson rhwng 4% a 6%, sydd bron iawn yn cyrraedd y targed ymestynnol o 2% a osodwyd ar gyfer gwrthdro'r mesur hwn. Byddwn yn parhau i fonitro hyn yn fewnol ac yn adroddiad y flwyddyn nesaf.
Mesurau eraill o dan yr amcan strategol 'Cynaliadwy'
Gellir dod o hyd i naratifau ar ein mesurau eraill sy'n dod o dan yr amcan strategol 'Cynaliadwy', megis ymgysylltiad staff, defnyddio'r Gymraeg, a 5 ffordd o weithio Cenedlaethau'r Dyfodol Cymru yn ein hadroddiad blynyddol a'n cyfrifon ar gyfer 2025 i 2026.
Atodiad: dyledion sydd heb eu talu
Er nad yw swm y dyledion sydd heb eu talu yn fesur ffurfiol yn y Cynllun Corfforaethol, mae'n ddefnyddiol cyflwyno ffigurau ar gyfer cyfanswm y ddyled ar ddiwedd pob blwyddyn ariannol. Rydym yn rhoi dadansoddiad o ddyled treth a chosbau, symiau blynyddol o ddyled a ddilëwyd, a dadansoddiad o gyfanswm y ddyled ar gyfer pob treth.
| Blwyddyn ariannol | Dyled dreth [Nodyn 1] | Dyled gosbau | Cyfanswm y ddyled [Nodyn 1] | Dyled wedi'i dileu |
|---|---|---|---|---|
| 2018 i 2019 | 6.1 | [k] | 6.1 | [k] |
| 2019 i 2020 | 8.2 | 0.1 | 8.3 | [k] |
| 2020 i 2021 | 7.9 | 0.1 | 8.0 | [k] |
| 2021 i 2022 | 8.8 | 0.2 | 9.0 | [k] |
| 2022 i 2023 | 10.2 | 0.2 | 10.4 | [k] |
| 2023 i 2024 | 8.2 | 0.2 | 8.4 | 0.1 |
| 2024 i 2025 | 6.2 | 0.4 | 6.5 | [k] |
| 2025 i 2026 | 4.8 | 0.5 | 5.3 | 0.9 |
| Blwyddyn ariannol | Dyled TTT | Dyled TGT (ac eithrio gwarediadau anawdurdodedig) [Nodyn 1] | Gwarediadau anawdurdodedig | Cyfanswm y ddyled [Nodyn 1] |
|---|---|---|---|---|
| 2018 i 2019 | 2.7 | 3.4 | 0.0 | 6.1 |
| 2019 i 2020 | 3.0 | 5.3 | 0.0 | 8.3 |
| 2020 i 2021 | 4.3 | 3.7 | 0.0 | 8.0 |
| 2021 i 2022 | 5.4 | 3.7 | 0.0 | 9.0 |
| 2022 i 2023 | 5.5 | 4.9 | 0.0 | 10.4 |
| 2023 i 2024 | 4.8 | 3.5 | 0.1 | 8.4 |
| 2024 i 2025 | 5.7 | 0.8 | 0.1 | 6.5 |
| 2025 i 2026 | 4.8 | [k] | 0.5 | 5.3 |
[k] Yn cynrychioli gwerth sy'n talgrynnu i 0, ond nad yw’n 0.
[Nodyn 1] Mae rhywfaint o'r ddyled dreth hanesyddol a gyflwynwyd wedi cronni oherwydd bod rhai ymholiadau TGT wedi cymryd blynyddoedd i'w datrys. Dim ond ar ôl i'r ymholiadau ddod i ben y mae dyledion o'r fath yn ymddangos yn ein hystadegau dyledion (yn unol â'n harfer cyfrifyddu), er eu bod mewn gwirionedd wedi cael eu talu’n fuan ar ôl i'r ymholiadau ddod i ben. O ganlyniad, mae rhai o ffigurau dyled y blynyddoedd cynharach yn ddamcaniaethol, a dylid trin y duedd mewn dyled (yn enwedig dyled TGT) yn ofalus. Mae'n bosibl y bydd ffigurau dyled ar gyfer blynyddoedd cynharach yn cael eu diwygio yn y dyfodol pan fydd ymholiadau wedi'u cwblhau.
Mae Tabl 1a yn cyflwyno tueddiadau mewn dyled dros yr 8 mlynedd diwethaf. Effeithiwyd ar rai o ffigurau’r ddyled dreth ar gyfer blynyddoedd cynharach gan y mater a ddisgrifiwyd yn Nodyn 1. Roedd cyfanswm y ddyled yn £5.1 miliwn ar ddiwedd 2025 i 2026, gyda dyled dreth yn cyfrannu’r rhan fwyaf o hyn a dyled gosbau’n cyfrannu £0.5 miliwn. Roedd dyledion a ddilëwyd yn £0.1 miliwn yn 2023 i 2024 ac wedi'u talgrynnu i ddim ym mhob blwyddyn arall (hyd at 2024 i 2025). Dilëwyd £0.9 miliwn o ddyled yn 2025 i 2026.
Mae Tabl 1b yn dangos bod dyled TGT wedi gostwng i swm bach iawn (a fyddai'n talgrynnu i ddim) ar ddiwedd 2025 i 2026. Mae dyled TTT wedi amrywio rhwng £4 miliwn a £6 miliwn ym mhob un o'r 6 blynedd diwethaf. Tyfodd dyled o warediadau anawdurdodedig o £0.4 miliwn yn ystod y flwyddyn ddiwethaf i gyrraedd £0.5 miliwn o ddyled ar ddiwedd 2025 i 2026. Mae ystadegau TGT ar gyfer chwarter 4 o 2025 i 2026 yn rhoi naratif ar weithgarwch gwarediadau anawdurdodedig ac yn awgrymu rhesymau posibl dros y cynnydd mewn dyled gysylltiedig.